Inicio/Noticias e Inteligencia/Préstamo de construcción de $817 millones para Faena Residences Miami
Faena Residences Miami cierra un préstamo de construcción de $817 millones, un récord reportado en Florida: qué significa para los compradores
Fortune International Group y KAR Properties anunciaron el 28 de octubre el cierre de un préstamo de construcción de $817 millones otorgado por Tyko Capital para las dos torres de Faena Residences sobre el río Miami. Los desarrolladores lo describen como el mayor préstamo de construcción en la historia de Florida, y los referentes públicos les dan la razón. Para quien compra, el préstamo responde una pregunta y abre varias más: sobre el calendario, sobre lo que ese dinero protege y lo que no, y sobre los depósitos que la ley de Florida permite al desarrollador poner a trabajar en cuanto arranca la obra.
Préstamo cerrado · Inicio de obra reportado para noviembre de 2026 · Entrega prevista para inicios de 2030
Análisis independiente para compradores · Sin afiliación con Fortune International Group, KAR Properties, Faena, Tyko Capital ni Walker & Dunlop
Cinco respuestas, al 29 de octubre de 2026
Cada respuesta se desarrolla, con sus fuentes, más abajo en esta página.
- ¿Qué ocurrió?
- El 28 de octubre de 2026, Fortune International Group y KAR Properties anunciaron un préstamo de construcción de $817 millones de Tyko Capital, el prestamista de crédito privado que dirige Adi Chugh y que respalda Elliott Investment Management, para Faena Residences Miami, en 24 SW 4th Street. Walker & Dunlop gestionó el financiamiento. No se divulgaron la tasa, el plazo ni las condiciones del préstamo.
- ¿Es realmente un récord?
- Hasta donde llega el registro público, es el mayor préstamo de construcción jamás anunciado en Florida. Supera los $772 millones que Related Ross anunció en diciembre de 2025, con Ares a la cabeza, para dos torres de oficinas en West Palm Beach, operación que la propia Related calificó como la mayor jamás registrada en el estado. Las dos etiquetas de “récord” nacen de los prestatarios; ninguna ha sido cotejada con los registros hipotecarios del condado.
- ¿Qué se va a construir?
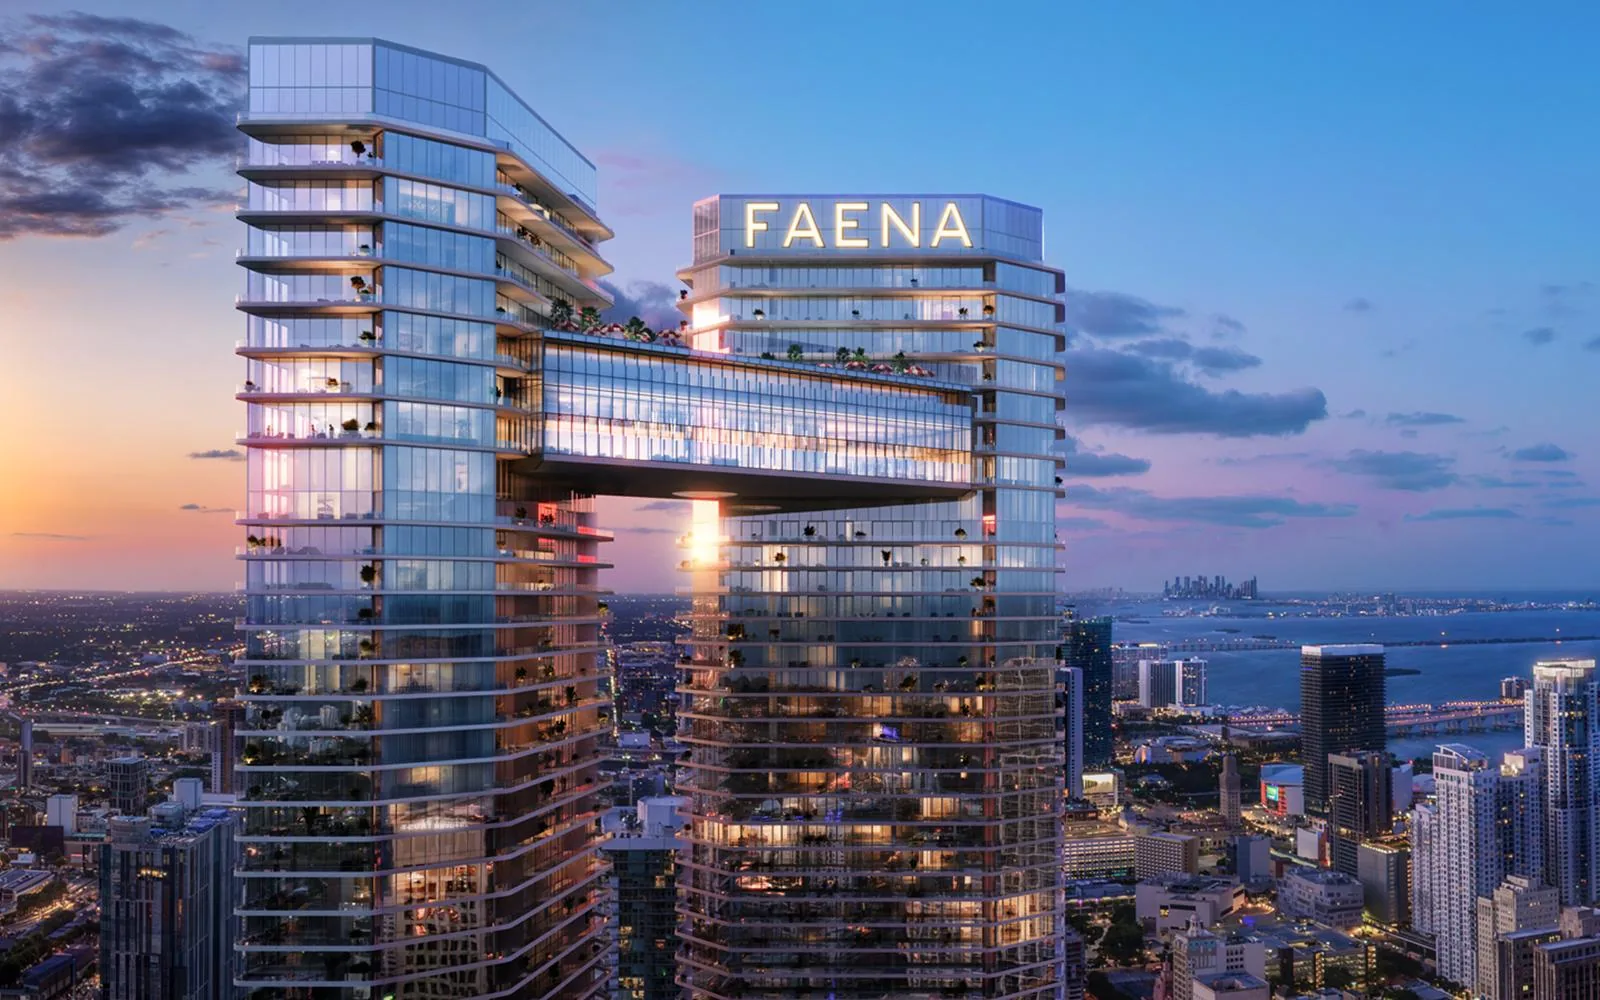
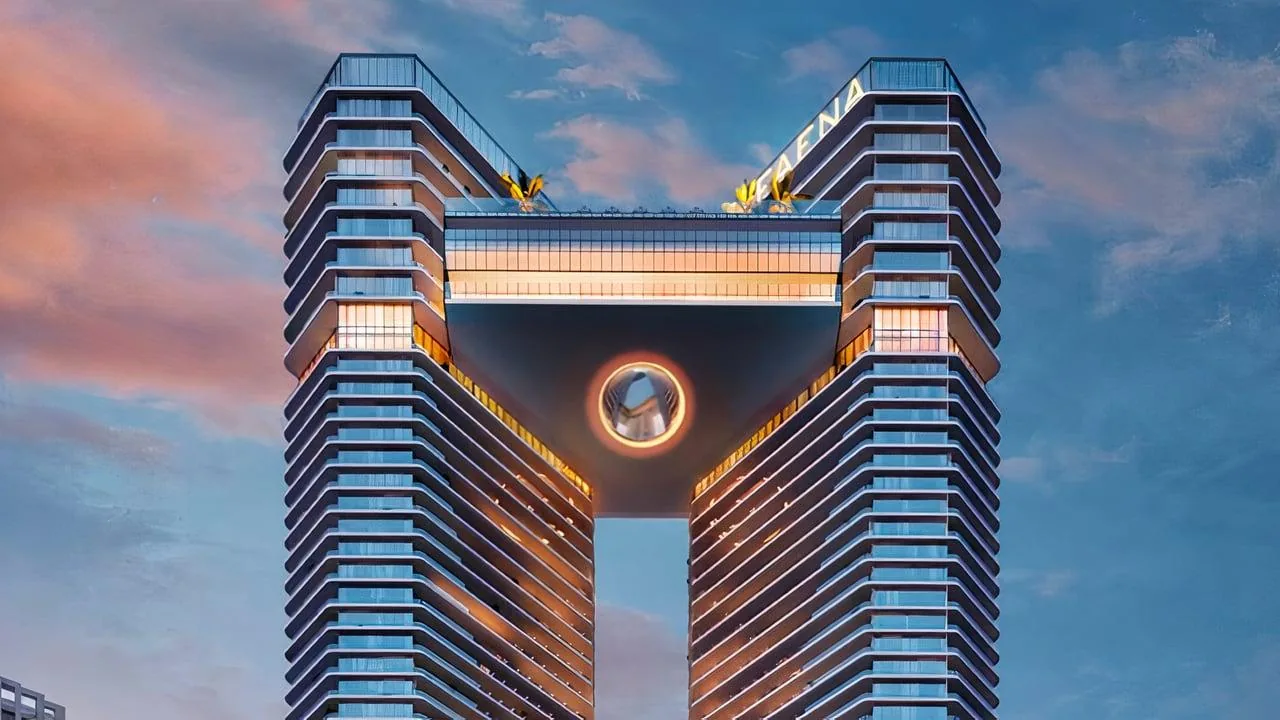
- Dos torres de 68 pisos con 217 residencias cada una, 434 en total, sobre 1.8 acres de ribera, frente a Brickell City Centre, unidas por un puente elevado de unos 45,000 pies cuadrados, según Commercial Observer y los desarrolladores. The Real Deal reporta 440 residencias, una cifra que coincide con los anuncios anteriores del proyecto; materiales anteriores describían torres de 60 pisos.
- ¿Qué han reportado los desarrolladores sobre ventas y plazos?
- Más de $500 millones en preventas, incluido un penthouse de $30 millones que está bajo contrato, no cerrado. El inicio de obra se ha reportado para noviembre de 2026 y la terminación para inicios de 2030. Todas son declaraciones del desarrollador; la fecha de entrega es una meta, no un compromiso, y algunos sitios de corredores todavía muestran 2028 o 2029.
- ¿Qué significa para mi depósito?
- Un préstamo de construcción reduce el riesgo de que el proyecto nunca arranque. No garantiza que se termine, y no protege los depósitos que superan el 10% del precio: bajo el Estatuto de Florida §718.202, una vez iniciada la construcción, el desarrollador puede destinar esos fondos a la obra si el contrato lo permite. La sección de depósitos explica qué leer antes de firmar.
Por qué le importa a un comprador. Hasta esta semana, la única deuda reportada sobre el proyecto era una línea de Bank OZK para mercadeo y trabajos en el sitio; no se había reportado ningún préstamo de construcción sénior. Ese vacío se cerró. Lo que queda es el riesgo de ejecución, el calendario y la estructura de su propio contrato, y esas son precisamente las cosas que un comprador sí puede investigar. La sección para compradores explica cómo.
$817 millones de un prestamista de crédito privado, gestionados por Walker & Dunlop
El anuncio se hizo por comunicado de prensa el miércoles 28 de octubre y lo recogieron ese mismo día The Real Deal, Commercial Observer, CRE-sources, el South Florida Business Journal y el Financial Times. En los reportes que pudimos leer, coinciden el monto, el prestamista, los prestatarios y quién gestionó la operación. Edgardo Defortuna, presidente y director ejecutivo de Fortune, dijo que el financiamiento “demuestra la profundidad de la confianza en el proyecto” (traducción), según lo citó Commercial Observer.
Lo que ningún medio reportó, porque los desarrolladores no lo divulgaron, es la estructura del préstamo: la tasa de interés, el plazo y el vencimiento, la relación préstamo-costo, si tiene recurso contra los patrocinadores, cuánto capital propio aportan los patrocinadores y qué condiciones de preventa o de avance de obra rigen cada desembolso. Esas condiciones determinan cuánta presión de calendario tiene el desarrollador, y el comprador debe asumir que existen aunque no pueda leerlas. Los $817 millones son el financiamiento de construcción, no el costo total del proyecto; el resto del presupuesto proviene normalmente del capital de los patrocinadores y de la porción de los depósitos de los compradores que la ley permite utilizar al desarrollador (vea depósitos).
Tyko Capital es un prestamista privado y no un banco, y se ha convertido este año en una de las fuentes más activas de grandes préstamos de construcción para condominios en el sur de Florida. The Real Deal menciona un préstamo de $507 millones de Tyko cerrado a comienzos de octubre para la torre de Terra en 1250 West Avenue, Miami Beach, y otro de $360 millones en abril para Icon Beach Waterfront Residences, en Hollywood. El crédito privado suele ser más caro que la deuda bancaria. Para un comprador eso importa en un sentido concreto: si el calendario se atrasa, cada mes de demora cuesta más, y un desarrollador bajo esa presión tiene menos margen para absorber problemas en silencio.
| Fecha | Hito de capital en el terreno | Base |
|---|---|---|
| 2013 | KAR Properties adquiere el terreno frente al río. | Reportado |
| 2015 | KAR lanza las ventas de One River Point, un condominio diseñado por Rafael Viñoly. La construcción nunca comienza; el terreno queda vacío. | Reportado |
| 2022 | Fortune International Group se asocia con KAR; Commercial Observer cita registros de propiedad que muestran una compra del terreno por $58.8 millones. | Registros, según CO |
| 2023 | Bank OZK otorga un préstamo de $38 millones para gastos de mercadeo y trabajos en el sitio (Commercial Observer). Bisnow, citando a Florida YIMBY, reportó $34 millones; el monto inscrito no se verificó para esta página. | Reportado; cifra en disputa |
| Octubre de 2024 | Se anuncia la marca Faena para el proyecto, descrito entonces como dos torres de 60 pisos. | Reportado |
| Noviembre de 2025 | Evento público de lanzamiento de ventas. Defortuna le dice al Miami Herald que ya hay más de 90 residencias bajo contrato, por encima de $300 millones; The Real Deal fecha el inicio de las ventas en 2024. | Reportado por el desarrollador |
| Julio de 2026 | Un penthouse de $30 millones en la torre este queda bajo contrato, un récord reportado para la zona en precio y en precio por pie cuadrado. No cerrado. | Reportado por el desarrollador |
| 28 de octubre de 2026 | Préstamo de construcción de $817 millones de Tyko Capital, gestionado por Walker & Dunlop. Preventas reportadas por encima de $500 millones. | Anunciado; condiciones no divulgadas |
Mayor que los $772 millones de Related Ross, y por qué la etiqueta necesita una nota al pie
La comparación a la que recurrieron todos los medios es el préstamo de construcción de $772 millones que Related Ross, la empresa de Stephen Ross con sede en West Palm Beach, anunció el 19 de diciembre de 2025 para 10 CityPlace y 15 CityPlace, dos torres de oficinas clase A en el centro de West Palm Beach. Ares Real Estate encabezó ese financiamiento junto con Monarch Alternative Capital y HPS Investment Partners; Eastdil Secured asesoró al prestatario. Related Ross lo describió como “el mayor préstamo de construcción jamás registrado en Florida”. El préstamo de Faena, de $817 millones, lo supera por $45 millones.
Dos salvedades. Primero, ambos récords son autodeclarados. La cifra de Faena es “descrita por los patrocinadores” como la mayor en la historia del estado, en la cuidadosa redacción de un medio especializado, y la de Related Ross salió del comunicado de la propia Related. La prensa del sector coteja estas afirmaciones contra otras operaciones anunciadas, no contra un censo de hipotecas inscritas, de modo que “récord” significa aquí el mayor préstamo de construcción que alguien haya anunciado públicamente. Segundo, las etiquetas difieren. The Real Deal, Commercial Observer y CRE-sources lo llaman el mayor préstamo de construcción de cualquier tipo; el Financial Times y el South Florida Business Journal lo llaman el mayor préstamo de construcción para condominios. Ambas son coherentes, porque $817 millones también superan el referente anterior en condominios: los $668 millones que PMG obtuvo de Bank OZK y Related Fund Management en 2024 para el Waldorf Astoria Hotel & Residences Miami.
| Préstamo | Monto | Prestamista(s) | Activo | Afirmación de récord |
|---|---|---|---|---|
| Faena Residences Miami 28 de octubre de 2026 | $817M | Tyko Capital (crédito privado, respaldado por Elliott); gestionado por Walker & Dunlop | Condominio de dos torres y 434 residencias, río Miami | El mayor préstamo de construcción en la historia de Florida — atribuido al comunicado de los patrocinadores por The Real Deal y WRE News |
| 10 & 15 CityPlace 19 de diciembre de 2025 | $772M | Ares Real Estate (líder), Monarch Alternative Capital, HPS Investment Partners; asesoría de Eastdil Secured | Dos torres de oficinas, unos 960,000 pies cuadrados en conjunto, West Palm Beach | “El mayor préstamo de construcción jamás registrado en Florida” — Related Ross |
| Waldorf Astoria Hotel & Residences Miami 2024 | $668M | Bank OZK, Related Fund Management | Rascacielos de hotel y condominio, centro de Miami | El mayor préstamo de construcción para condominios en Florida en su momento — prensa especializada |
Cómo leer un “récord” si usted es comprador. El tamaño de un préstamo indica que un prestamista institucional analizó el presupuesto, a los patrocinadores y las preventas, y decidió comprometer capital: una señal útil, y mejor que un render. No dice nada sobre su precio, su contrato ni su fecha de entrega, y el costo financiero de una deuda de este tamaño empuja al desarrollador en una sola dirección: hacia la velocidad y hacia exigir a los compradores el cumplimiento de sus contratos.
Dos torres de 68 pisos, 434 residencias y un puente elevado sobre el río Miami
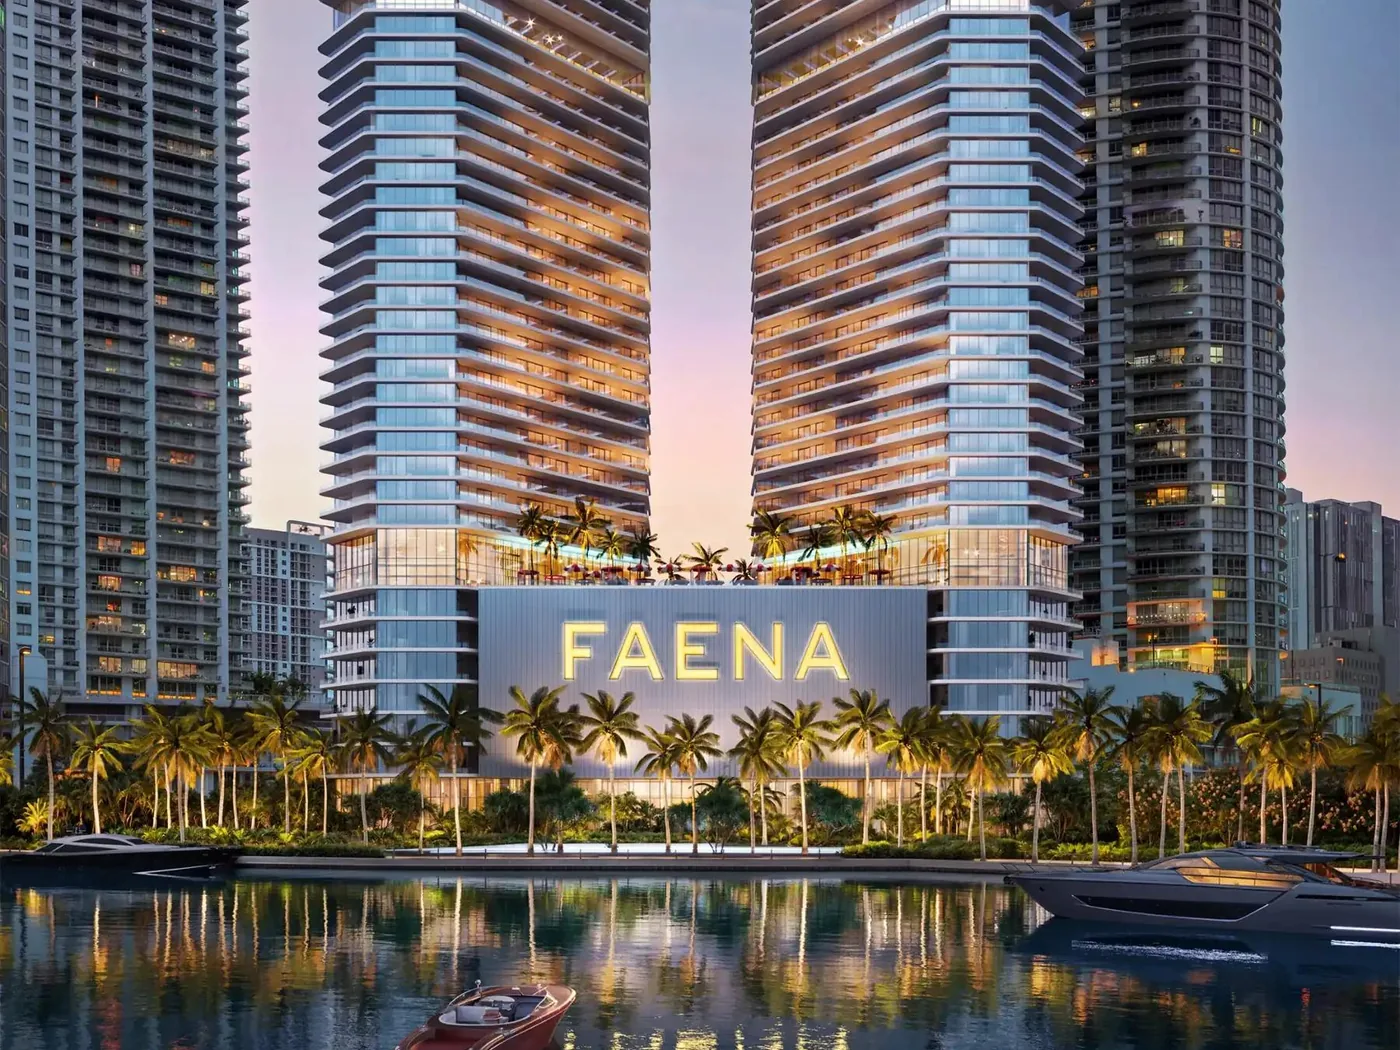
Faena Residences Miami es, según sus desarrolladores, el primer proyecto residencial independiente de la marca Faena, y es el ancla del Faena District Miami River, el enclave ribereño que los materiales del propio proyecto ubican cerca de 90 SW 3rd Street; la cobertura del financiamiento da como dirección de la parcela 24 SW 4th Street, unos 1.8 acres frente al río y frente a Brickell City Centre. Las torres son obra de Rafael Viñoly Architects, cuyo diseño de One River Point para el mismo terreno nunca se construyó; la firma continuó el proyecto tras la muerte de Viñoly en 2023.
La especificación vigente, según reportó Commercial Observer el 28 de octubre y en línea con lo que Defortuna describió al Miami Herald en el lanzamiento de ventas de noviembre de 2025, es de dos torres de 68 pisos con 217 residencias cada una, 434 en total. La nota de The Real Deal del 28 de octubre habla de 440 residencias, que coincide con los anuncios anteriores del proyecto, y el South Florida Business Journal da 67 pisos; los materiales de 2024 describían torres de 60 pisos. Las especificaciones cambian a medida que un proyecto pasa del concepto a los planos de permiso, y la lección para el comprador es de procedimiento: el número de residencias, el número de pisos y los planos de planta que obligan al desarrollador son los del contrato de compraventa y los documentos del condominio, no los de un comunicado de prensa.
Las torres se unen en lo alto, sobre el río, mediante un puente elevado de unos 45,000 pies cuadrados que los desarrolladores describen como un espacio cultural y de bienestar para los residentes, con programación ligada al modelo cultural de Alan Faena. Cómo se reparte el costo de esa estructura compartida entre las dos torres, y si las amenidades están incluidas en las cuotas o se cobran por uso, son preguntas de presupuesto que conviene plantear al desarrollador antes de firmar. Los precios se han reportado desde cerca de $1.5 millones para las residencias disponibles más pequeñas hasta $35 millones, en la entrevista de Defortuna de noviembre de 2025; la lista de precios vigente debe solicitarse directamente. Sobre el proyecto en sí, vea nuestra guía de reembolso de Faena Residences Miami y la guía de lo que debe saber antes de reservar.
$500 millones reportados bajo contrato, una meta de 2030 y fechas que no coinciden
Lo que reportaron los desarrolladores
Commercial Observer y The Real Deal atribuyen la cifra de preventas a los patrocinadores: más de $500 millones en ventas a la fecha, incluido el penthouse de $30 millones que quedó bajo contrato en julio. Ese penthouse, de unos 8,200 pies cuadrados interiores más cerca de 7,000 pies cuadrados exteriores en la torre este, se reportó a casi $3,700 por pie cuadrado; The Real Deal señaló en octubre que marcaría un récord para la zona una vez que cierre. No ha cerrado, y una preventa es un contrato con depósitos, no una venta.
La evolución de las ventas dice más que cualquier cifra aislada. En el evento de lanzamiento de noviembre de 2025, Defortuna le dijo al Miami Herald que había más de 90 residencias, por encima de $300 millones, bajo contrato: más del 20% de las 434. Once meses después, los patrocinadores reportan $500 millones. Lo que no se ha divulgado: el número de contratos, cuántos ya superaron el periodo legal de rescisión, los depósitos efectivamente cobrados y la proporción de compradores inversionistas o extranjeros.
La fecha de entrega
The Real Deal reporta la terminación para inicios de 2030, “según el comunicado”; Commercial Observer y CRE-sources dicen 2030; el South Florida Business Journal y CRE-sources reportan un inicio de obra programado para noviembre de 2026. Eso encaja con el periodo de construcción de 38 a 40 meses que Defortuna describió hace un año. No encaja con los materiales que todavía circulan en sitios de corredores y de mercadeo, varios de los cuales muestran entregas en 2028 o 2029 y un cierre en el “cuarto trimestre de 2029”. Esas fechas son anteriores al anuncio del financiamiento y no deben tomarse como referencia. Planifique con la fecha límite de terminación del contrato y con el calendario respaldado por el prestamista, y recuerde que las fechas de entrega de los rascacielos de Miami suelen moverse: el Waldorf Astoria Miami, cuyo préstamo de construcción de $668 millones cerró en 2024, según los reportes más recientes prevé ahora su terminación para el segundo trimestre de 2028, como señalamos en nuestra actualización de obra del Waldorf Astoria.
Octubre de 2024 · Reportado
Se anuncia la marca Faena
Dos torres, descritas entonces como de 60 pisos, en el antiguo terreno de One River Point.
Noviembre de 2025 · Reportado por el desarrollador
Evento de lanzamiento de ventas
Más de 90 residencias y $300 millones ya bajo contrato, según Defortuna; precios disponibles desde cerca de $1.5 millones. The Real Deal fecha el inicio de las ventas en 2024.
Julio de 2026 · Reportado por el desarrollador
Penthouse de $30 millones bajo contrato
Dúplex en la torre este; récord reportado para la zona en precio y precio por pie cuadrado. No cerrado.
28 de octubre de 2026 · Anunciado
Préstamo de construcción de $817 millones
Tyko Capital; gestionado por Walker & Dunlop; preventas reportadas por encima de $500 millones.
Noviembre de 2026 · Meta reportada
Inicio de obra
Según el South Florida Business Journal y CRE-sources. Bajo el §718.202, el inicio de la construcción es lo que permite usar en la obra los depósitos que superan el 10%.
Inicios de 2030 · Meta del desarrollador
Terminación
Según el comunicado de los patrocinadores, reportado por The Real Deal. Una meta, no una fecha contractual. Confirme la fecha límite en su contrato.
Dos préstamos en 48 horas, y por qué el total del titular exagera el dinero nuevo
Dos días antes del anuncio de Faena, el 26 de octubre, Fortune International Group y Château Group cerraron un financiamiento de $463 millones de Madison Realty Capital para The St. Regis Residences, Sunny Isles Beach, gestionado por Berkadia, operación que analizamos en nuestro informe sobre esa transacción. Sumadas, las dos operaciones rondan los $1,280 millones, una suma que al menos un medio especializado ya había calculado a la mañana siguiente y la clase de cifra que invita a un titular de “semana de mil millones”. El enfoque es aritméticamente correcto y económicamente engañoso.
El préstamo de St. Regis es, en gran medida, un refinanciamiento. Sustituye una deuda con Bank OZK que, tras varias ampliaciones, había llegado a un compromiso de unos $418.3 millones en diciembre de 2025, y financia la terminación de la Torre Sur, de 170 residencias, que los patrocinadores reportan prevendida en cerca de un 80% y cuya cimentación se vació en julio de 2026 (vea nuestro análisis de ese hito). La Torre Norte, de 150 residencias, no está cubierta; tiene un préstamo de predesarrollo separado de $113.75 millones y no ha comenzado. El monto realmente adeudado a Bank OZK al momento del pago, y por lo tanto el endeudamiento neto nuevo en St. Regis, no se ha publicado; la simple diferencia entre $463 millones y $418.3 millones es de unos $44.7 millones, pero eso es aritmética sobre compromisos, y nadie ha confirmado la cifra real. Se mire como se mire, el préstamo de Faena es el único de los dos que es dinero nuevo para construir. Con esa aritmética, la semana aportó cerca de $860 millones de capital fresco de construcción a los proyectos de Fortune, no $1,280 millones; la cifra exacta depende del pago a Bank OZK, que no se ha publicado.
Lo que los dos préstamos tienen en común
- El mismo patrocinador. Fortune International Group es codesarrollador de ambos proyectos y, a través de su brazo de ventas, dirige las ventas en los dos.
- Crédito privado, no bancos. Tyko Capital y Madison Realty Capital son fondos de deuda. St. Regis sustituyó deuda bancaria por crédito privado; el préstamo de construcción de Faena fue a crédito privado desde el inicio, tras una línea bancaria de predesarrollo.
- Primero las preventas. Ambos cerraron después de que los patrocinadores reportaran preventas elevadas (más de $500 millones en Faena; cerca del 80% de la Torre Sur en St. Regis), que es como los prestamistas de este mercado han venido evaluando la construcción de condominios.
En qué difieren para un comprador
- Etapa. La Torre Sur de St. Regis está en construcción, con la cimentación vaciada; Faena no ha iniciado obra. Los compradores de Faena cargan con más riesgo de calendario, y por más tiempo.
- Propósito. El préstamo de Faena arranca un proyecto; el de St. Regis refinancia y termina uno. Un préstamo de terminación sobre una torre que ya se levanta es un riesgo distinto al de un préstamo desde cero sobre un terreno vacío.
- Entrega reportada. Torre Sur de St. Regis: fines de 2028, según un representante del patrocinador. Faena: inicios de 2030, según el comunicado. Ambas son metas.
Qué hace el préstamo por usted, qué no hace, y qué revisar antes de firmar
Un préstamo de construcción es la validación externa más importante que un proyecto en preconstrucción puede recibir antes de iniciar obra. Aun así, no es una garantía, y no está redactado en beneficio suyo.
Lo que sí hace un préstamo de construcción cerrado
- Financia la construcción vertical. El proyecto ya no depende de conseguir deuda sénior, que hasta esta semana no se había reportado.
- Refleja el análisis de un prestamista. Un prestamista que compromete $817 millones habrá evaluado el presupuesto, a los patrocinadores, las preventas y la garantía. Es un escrutinio independiente que un comprador no puede replicar.
- Fija un calendario. Los préstamos vencen. Una fecha de vencimiento, aunque no se divulgue, disciplina al desarrollador de una manera que las fechas de mercadeo no logran.
- Activa la siguiente etapa para los depósitos. Con el financiamiento en firme y el inicio de obra reportado para noviembre, el arranque de la construcción es también el momento en que los depósitos que superan el 10% pueden destinarse a la obra bajo la ley de Florida.
Lo que no hace
- No garantiza la terminación. Los préstamos tienen condiciones y calendarios de desembolso; los sobrecostos, las ventas lentas, los litigios o un incumplimiento del patrocinador pueden detener los fondos. Nuestro análisis del Mandarin Oriental Boca Raton muestra cómo se ve un proyecto financiado cuando el financiamiento falla.
- No protege su depósito. La hipoteca del prestamista tiene prioridad y está garantizada con el terreno y el edificio. Su depósito está protegido únicamente por las reglas de custodia del §718.202 y por los términos de su contrato.
- No fija el precio ni la fecha. El préstamo no dice nada sobre si su residencia tiene un precio justo ni sobre cuándo se entregará. Rige la fecha límite de terminación del contrato, y los contratos de preconstrucción en Miami suelen permitir prórrogas mucho más allá de la fecha de mercadeo.
- No vuelve neutral al equipo de ventas. Quienes le venden una residencia trabajan para el desarrollador. Un préstamo récord les da a ellos una razón para presionar por una decisión; a usted no le da ninguna para apurarse.
Ocho puntos que resolver antes de firmar en Faena Residences, o en cualquier proyecto comparable
1. Lea el calendario de depósitos frente al calendario de obra. Sitios de corredores no oficiales circulan calendarios de depósitos que difieren entre sí, todos con cerca de la mitad del precio pagado antes del cierre. Ninguno tiene carácter oficial. El calendario de su contrato sí lo es, y le dice cuánto de su dinero está dentro del proyecto en cada etapa de una obra con meta en 2030.
2. Busque la leyenda sobre uso en construcción. Si el contrato permite al desarrollador usar los depósitos que superan el 10% para la obra, la ley de Florida exige una leyenda destacada en negrita en la primera página, encima de su línea de firma, que lo diga. Si la ve, entienda que el dinero por encima del 10% irá al edificio en cuanto comience la construcción, y no estará en custodia esperándolo. Los detalles están en la sección de depósitos.
3. Identifique al agente de custodia y pida recibos. El estatuto le da derecho a un recibo del agente de custodia si lo solicita. Sepa quién tiene su primer 10%, en qué institución y bajo qué acuerdo.
4. Precise la fecha límite de terminación y sus remedios. No la fecha de mercadeo: la fecha del contrato, las prórrogas permitidas y qué ocurre, incluso con sus depósitos y sus intereses, si el desarrollador no la cumple.
5. Confirme la especificación que está comprando. El número de residencias y de pisos ha cambiado desde 2024. Su torre (este u oeste), piso, plano de planta, método de medición de pies cuadrados y orientación de las vistas deben quedar fijados en el contrato y en los documentos del condominio, no deducidos de un render.
6. Pregunte cómo se pagan el puente elevado y las amenidades. Las estructuras compartidas que sirven a dos torres son una cuestión de cuotas. Pida el presupuesto operativo estimado y la lista de amenidades con cargo por uso.
7. Cuantifique el sobreprecio de marca. The Real Deal cita un sobreprecio de 20 a 30 por ciento en residencias de marca frente a producto comparable sin marca. Compare el precio por pie cuadrado que le cotizan con la preconstrucción vigente en Brickell y el centro y con las reventas recientes; nuestras guías de Downtown Miami y Brickell son un punto de partida y, para el tope del mercado, nuestro análisis del mercado de Miami de $30 millones en adelante.
8. Establezca representación independiente antes de registrarse. Quién contacta primero a la sala de ventas decide quién lo representa. Nuestra guía sobre el registro de corredores en la preconstrucción de Miami explica por qué importa el orden; la sección de representación, más abajo, explica cuánto vale.
Qué protege el Estatuto de Florida §718.202, y qué le permite gastar al desarrollador
El estatuto rige los depósitos sobre unidades de condominio vendidas antes de que la construcción esté sustancialmente terminada. Exige que el primer 10% del precio se mantenga en custodia, o quede cubierto por una fianza o carta de crédito aprobada por el estado, hasta el cierre, el incumplimiento o la rescisión; protege el resto solo de manera condicional. Esta es una explicación de la ley tal como está redactada en los Estatutos de Florida de 2026, no asesoría legal, y no hemos revisado el contrato de compraventa de Faena Residences.
El primer 10% se queda en custodia. Bajo el inciso (1), cuando un desarrollador vende una unidad antes de que la construcción, el amueblado y el paisajismo estén sustancialmente terminados, todo pago hasta el 10% del precio de venta debe depositarse en una cuenta de custodia (escrow); para condominios residenciales, la División estatal puede aceptar en su lugar una fianza o una carta de crédito irrevocable, y el agente de custodia debe entregar al comprador un recibo si lo solicita. Esos fondos solo se liberan cuando el comprador rescinde debidamente y los recupera con intereses, cuando el comprador incumple y los recibe el desarrollador, o en el cierre. Un comprador que objete un desembolso puede bloquearlo notificando por escrito al agente de custodia antes de que el dinero se mueva.
Todo lo que supere el 10% va a una custodia especial, con una puerta. El inciso (2) exige que los pagos por encima del 10% se mantengan en una cuenta de custodia separada y prohíbe al desarrollador usarlos antes del cierre, salvo lo que permita el inciso (3). El inciso (3) es la puerta: si el contrato lo prevé, y una vez iniciada la construcción, el desarrollador puede retirar esos fondos y gastarlos en costos reales de construcción y desarrollo de la propiedad del condominio, incluidos demolición, limpieza del terreno, cargos de permisos y de impacto, cargos de reserva de servicios públicos y los honorarios de arquitectura, ingeniería y topografía directamente ligados a la obra.
Lo que ese dinero no puede pagar. El estatuto prohíbe usar esos fondos para salarios, comisiones o gastos de vendedores; para publicidad, mercadeo o promoción; o para comisiones y costos de préstamos, capital e intereses de préstamos, honorarios de abogados, honorarios contables o seguros. En otras palabras, los depósitos por encima del 10% pueden levantar la torre; no pueden pagar el servicio de la deuda de $817 millones ni pagar a quienes le vendieron la unidad.
La leyenda. Un contrato que permita el uso en construcción debe llevar, impresa de forma destacada y en negrita en su primera página, encima de la línea de firma del comprador, la declaración de que cualquier pago que exceda el 10 por ciento del precio de compra hecho al desarrollador antes del cierre conforme a este contrato puede ser utilizado por el desarrollador para fines de construcción (en el contrato la leyenda aparece en inglés, con el texto que fija el estatuto). Si ve esa frase, ya tiene la respuesta sobre adónde van los depósitos que superan el 10%.
Terminación, y el remedio. “Terminación de la construcción” bajo el inciso (4) significa un certificado de ocupación para todo el edificio, o su equivalente, no una ceremonia de topping-out ni un hito de mercadeo. Bajo el inciso (5), si el desarrollador incumple esta sección, el comprador tiene derecho a anular el contrato y recuperar todas las sumas pagadas, con intereses a una tasa legal. El estatuto fue modificado por última vez por el capítulo 2024-244; el texto vigente está en el sitio de estatutos de la Legislatura de Florida (en inglés).
Por qué importa ahora: con calendarios en circulación que muestran cerca de la mitad del precio pagadero antes del cierre y un inicio de obra reportado para noviembre, los compradores de Faena se acercan al punto en que la mayor parte de sus depósitos puede salir legalmente de la custodia y convertirse en parte de un edificio que tardará más de tres años en terminarse. Eso es normal en la preconstrucción de Florida. También es la razón para leer el contrato antes de que venza el próximo depósito. Sobre la mecánica de los depósitos, la custodia y los términos de terminación en general, vea nuestra guía de preconstrucción en el sur de Florida.
Lista de revisión para su abogado
- Calendario de depósitos por monto, fecha e hito, y el total exigible antes del cierre.
- La leyenda del §718.202(3) en la primera página, encima de la línea de firma, y la cláusula del contrato que la implementa.
- Agente de custodia: identidad, acuerdo de custodia y el recibo de cada pago.
- Fecha límite de terminación, prórrogas permitidas y los remedios e intereses si no se cumple.
- Periodo de rescisión (la ventana legal de cancelación de 15 días, que corre desde la firma o desde la recepción de los documentos del condominio, lo que ocurra después) y si alguna enmienda posterior la reabre.
- Derechos por cambios materiales si el desarrollador modifica la unidad, el edificio o el presupuesto.
- Cesión y reventa: restricciones antes del cierre y cualquier cargo del desarrollador por cesión.
- Contingencia de financiamiento: la mayoría de los contratos de preconstrucción no la tienen. Sepa cómo va a cerrar en 2030.
Esta es una lista de lectura para su abogado, no asesoría legal. Los términos contractuales varían según el proyecto y la residencia.
Por qué importa la representación independiente cuando el desarrollador también dirige la sala de ventas
En Faena Residences, como en St. Regis Sunny Isles, el equipo de ventas trabaja para el vendedor: Fortune International Group es codesarrollador y, a través de su brazo de ventas y corretaje, la empresa que le presenta la lista de precios. Así está estructurado el negocio, sencillamente. Pero sí significa que a nadie en la sala de ventas le pagan por explicarle qué implica la fecha de entrega, qué depósito sale de la custodia y cuándo, ni cómo se compara el precio por pie cuadrado que le cotizan con la torre al otro lado del río. Alguien debería hacerlo, y esa persona debería trabajar para usted.
TheBuyerRebate.com y Jordan Real Estate representan a los compradores de manera independiente, con apoyo transaccional revisado por abogados. Los compradores elegibles reciben hasta el 50% de nuestra comisión de agente del comprador como crédito al cierre. Que aplique un reembolso, y por cuánto, depende de la compensación que el desarrollador ponga a disposición en su transacción, de su acuerdo de representación y de los requisitos del prestamista y del cierre; el reembolso nunca está garantizado, y confirmamos la cifra por escrito antes de que usted firme. Cómo funciona el reembolso, paso a paso, está en nuestra Guía de reembolso para compradores en Florida; por qué debe establecer su representación antes del primer contacto con la sala de ventas, en nuestra guía sobre el registro de corredores en preconstrucción.
¿Está considerando Faena Residences Miami? Hable con nosotros antes de registrarse en la sala de ventas.
Podemos revisar con usted y con su abogado el calendario de depósitos y la leyenda del §718.202, comparar el precio que le cotizan con el mercado al otro lado del río y estimar el reembolso disponible en su transacción. Los compradores elegibles reciben hasta el 50% de nuestra comisión de agente del comprador como crédito al cierre. El reembolso nunca está garantizado y se confirma por escrito antes de firmar.
(786) 550-6294- ¿Tiene una residencia específica en mente? Díganos torre, piso y línea y le diremos qué preguntar sobre el contrato antes de su próximo depósito.
- ¿Ya está bajo contrato? Aun así podemos ayudarle a entender qué cambian para usted el financiamiento, el calendario y las reglas de depósitos, y qué no.
Calcule su reembolso en Faena Residences
Sin compromiso. Este formulario no lo registra con el desarrollador ni con ninguna sala de ventas.
En qué se basa esta página
Cierre de investigación: 29 de octubre de 2026. Los datos declarados por los desarrolladores o tomados de su comunicado se identifican como reportados por el desarrollador; los tomados de registros de propiedad o de textos legales se identifican como tales; todo lo demás es periodismo, y decimos de quién. Ni el comunicado de los patrocinadores ni la hipoteca inscrita se obtuvieron para esta página, por lo que las condiciones del préstamo se describen como no divulgadas y no se infieren.
Registro de fuentes
- Commercial Observer · 28 de octubre de 2026Fortune Lands Record $817M From Tyko Capital to Build Miami Faena Condo Towers
Respalda: prestamista, prestatarios, equipo de Walker & Dunlop, “el mayor préstamo de construcción de la historia de Florida”, referente de $772 millones, 68 pisos, 217 residencias por torre, 1.8 acres, 24 SW 4th Street, preventas de $500 millones y penthouse de $30 millones atribuidos a los patrocinadores, terminación en 2030, cita de Defortuna, compra del terreno en 2022 ($58.8 millones, registros de propiedad), préstamo de Bank OZK de $38 millones en 2023, respaldo de Elliott a Tyko. - The Real Deal · 28 de octubre de 2026Faena Residences on the Miami River scores $817M construction loan
Respalda: base en un comunicado de prensa, préstamo “cerrado” por Fortune y KAR, Walker & Dunlop como gestor, “el mayor préstamo de este tipo en la historia de Florida”, 440 residencias, terminación a inicios de 2030 “según el comunicado”, inicio de ventas fechado en 2024, récord del penthouse “una vez que cierre”, otros préstamos de Tyko (1250 West Avenue, de Terra; Icon Beach, de Related Group y BH Group), sobreprecio de marca de 20 a 30 por ciento. - CRE-sources · 28 de octubre de 2026Faena Residences Secures Record $817M Construction Loan (título según el índice de búsqueda; página no consultada)
Respalda: “el mayor préstamo de construcción reportado en la historia de Florida”, referente de $772 millones, 68 pisos, 434 residencias, 1.8 acres, inicio de obra en noviembre de 2026, terminación en 2030. Citado a partir del expediente de investigación; la página no pudo consultarse directamente al preparar este artículo. - South Florida Business Journal · 28 de octubre de 2026Faena Residences Miami secures record $817M loan
Respalda: “el mayor préstamo de construcción para condominios en la historia de Florida”, 67 pisos, inicio de obra programado para noviembre. De pago; citado a partir del expediente de investigación. - Financial Times · 28 de octubre de 2026“$817mn skyscraper deal” de un “Elliott-backed private lender” (titular y entradilla según el índice; título completo no confirmado)
Respalda: “el mayor préstamo de construcción para condominios jamás otorgado en Florida” (solo titular y entradilla; el cuerpo es de pago y no se utilizó). - WRE News · 28 de octubre de 2026Faena Miami Towers Secure $817M Construction Loan
Respalda: récord “descrito por los patrocinadores”, preventas como compromisos reportados por el patrocinador y no como cierres, $817 millones como monto del financiamiento y no como costo total. - The Real Deal · 16 de julio de 2026Faena Miami River sells $30 million record penthouse
Respalda: penthouse bajo contrato, torre este, dúplex con piscina privada en la azotea según el comunicado de los desarrolladores, unos 8,200 pies cuadrados interiores y 7,000 exteriores, casi $3,700 por pie cuadrado, lanzamiento público de ventas en 2025. - Miami Herald · noviembre de 2025 (entrevista del 15 de noviembre de 2025)Faena is building condos along the Miami River, and they’re selling for millions
Respalda: 434 residencias, 68 pisos, puente de 45,000 pies cuadrados, más de 90 residencias y $300 millones bajo contrato en el lanzamiento, precios de $1.5 millones a $35 millones, periodo de construcción de 38 a 40 meses, historia del proyecto (One River Point, sociedad de 2022). Entrevista con Edgardo Defortuna; todas las cifras de ventas son reportadas por el desarrollador. - Bisnow · 19 de diciembre de 2025Stephen Ross Gets Largest Construction Loan In Florida History From Ares-Led Group
Respalda: $772 millones, Ares con Monarch y HPS, 10 y 15 CityPlace, Eastdil Secured, la caracterización de Related Ross como “el mayor préstamo de construcción jamás registrado en Florida”, el antecedente de $668 millones de PMG para el Waldorf Astoria (Bank OZK y Related Fund Management). Corroborado por GlobeSt, 19 de diciembre de 2025. - Bisnow · octubre de 2024Developers tap Faena to brand 60-story, two-tower project on Miami River
Respalda: anuncio de la marca en 2024 y la descripción de 60 pisos entonces vigente; cifra de $34 millones de Bank OZK atribuida a Florida YIMBY. - Commercial Observer, CRE-sources y The Real Deal · 26–27 de octubre de 2026Financiamiento de $463 millones para St. Regis Residences Sunny Isles Beach
Respalda: Madison Realty Capital, Berkadia, refinanciamiento de la deuda con Bank OZK, Torre Sur de 170 residencias, cerca del 80% prevendida, meta de fines de 2028 para la Torre Sur, préstamo de predesarrollo de $113.75 millones para la Torre Norte. Historial del compromiso de Bank OZK ($418.3 millones a diciembre de 2025) según Bisnow y Commercial Observer, diciembre de 2025. - Legislatura de Florida · Estatutos de Florida de 2026Sección 718.202, Sales or reservation deposits prior to closing
Fuente legal primaria para las disposiciones sobre depósitos, custodia, uso en construcción, leyenda, terminación y remedios descritas arriba; modificada por última vez por el capítulo 2024-244. Enlazada arriba como documento primario. - TheBuyerRebate.com · 2026Guía de reembolso y guía del comprador de Faena Residences Miami; análisis de la cimentación de St. Regis Sunny Isles; actualización de obra del Waldorf Astoria Miami
Nuestra propia cobertura anterior, citada para los antecedentes del proyecto, la cobertura del penthouse de julio de 2026 y la comparación de corrimientos de entrega.
Independencia y vigencia. TheBuyerRebate.com / Jordan Group no está afiliado con Fortune International Group, KAR Properties, Faena, Tyko Capital, Elliott Investment Management, Walker & Dunlop, Madison Realty Capital, Related Ross ni con ningún prestamista o desarrollador mencionado aquí. Esta página es contenido editorial independiente de asesoría para compradores. La situación se describe al 29 de octubre de 2026 y cambiará a medida que avance la construcción. Las cifras de preventas, la caracterización de récord y las fechas de inicio de obra y terminación son declaraciones del desarrollador que no han sido verificadas de forma independiente; las condiciones del préstamo no se divulgaron; no se revisó ninguna hipoteca inscrita. Los renders son imágenes conceptuales de los desarrolladores, reproducidas con fines editoriales, y los edificios terminados pueden diferir. Nada de lo aquí expuesto constituye una oferta de venta ni una solicitud de compra de bienes raíces, ni asesoría legal, fiscal o financiera; la explicación del Estatuto de Florida §718.202 es general y su contrato de compraventa debe ser revisado por un abogado de Florida. Los montos de reembolso dependen de la compensación efectivamente recibida en cada transacción y, cuando hay financiamiento, de la aprobación de créditos por parte del prestamista; el reembolso nunca está garantizado. La información se considera confiable pero no está garantizada y puede cambiar sin previo aviso.