Inicio/Noticias e Inteligencia/Financiamiento de $463 millones en St. Regis Sunny Isles
St. Regis Sunny Isles obtiene financiamiento de $463 millones: qué significa para los compradores
Fortune International Group y Château Group reemplazaron el préstamo de construcción de Bank OZK sobre The St. Regis Residences, Sunny Isles Beach con un paquete de $463 millones de Madison Realty Capital, según la cobertura publicada el 26 de octubre. Es el préstamo más grande reportado sobre el proyecto hasta ahora, y casi toda la cobertura se quedó en la cifra del titular. Este análisis explica qué cambia realmente con el financiamiento, qué demuestran y qué no demuestran los números, y qué debe revisar hoy un comprador con contrato en la Torre Sur o que evalúa la Torre Norte.
Refinanciamiento reportado el 26 de octubre de 2026 · Términos del préstamo no divulgados
Análisis independiente para compradores · Sin afiliación con Fortune International Group, Château Group, Madison Realty Capital, Berkadia ni Marriott International
Cinco respuestas, al 28 de octubre de 2026
Cada respuesta se desarrolla, con sus fuentes, más abajo en esta página.
- ¿Qué ocurrió?
- El 26 de octubre de 2026, Commercial Observer informó que Madison Realty Capital otorgó un paquete de deuda de construcción de $463 millones a Fortune International Group y Château Group para The St. Regis Residences, Sunny Isles Beach. Berkadia gestionó la colocación del financiamiento. The Real Deal publicó la misma cifra ese mismo día, y otros medios especializados la recogieron el 27 de octubre.
- ¿Es dinero nuevo?
- No en el sentido que sugiere el titular. El paquete refinancia el préstamo de construcción vigente con Bank OZK, ampliado por última vez a $418.3 millones en diciembre de 2025, y financia lo que falta de la Torre Sur, incluida, según The Real Deal, una ampliación de las amenidades gastronómicas y de hospitalidad. La diferencia de $44.7 millones entre los dos montos no es endeudamiento neto nuevo confirmado; la tabla del financiamiento explica por qué.
- ¿Cómo va la construcción?
- La losa de cimentación de la Torre Sur se vació del 24 al 26 de julio de 2026, y los desarrolladores dijeron que la torre empezaría a subir este año; The Real Deal describió la construcción vertical como en marcha el 26 de octubre. La Torre Norte no había iniciado obra según esa misma cobertura.
- ¿Cuánto está vendido?
- Cerca del 80 por ciento de las 170 residencias de la Torre Sur estaría en preventa, con más de $1,600 millones en contratos, según Commercial Observer. A un reporte de Multi-Housing News se le atribuye un 90 por ciento (no pudimos consultarlo), cifra que coincide con la que los desarrolladores usaron en diciembre de 2025. Un contrato no es un cierre; la sección de preventas explica la diferencia.
- ¿Qué debe hacer un comprador?
- Leer el financiamiento como un dato más, no como un veredicto. Confirmar cómo se custodian sus depósitos bajo la sección 718.202 de los Estatutos de Florida, la fecha límite de entrega y sus recursos (los remedios contractuales) en el contrato de compraventa, y tener representación independiente antes de registrarse para la Torre Norte.
Por qué le importa a un comprador. Que un prestamista de construcción esté dispuesto a reemplazar los $418.3 millones de otro prestamista con $463 millones significa que la Torre Sur superó una segunda evaluación de crédito en 2026, por un monto mayor y justo cuando empieza la que suele ser la fase más costosa de la obra. No revela la tasa, el vencimiento, los covenants (compromisos financieros) ni las garantías del préstamo, nada de lo cual se divulgó, y no cambia una sola cláusula del contrato de ningún comprador. Las secciones siguientes separan lo que la operación demuestra de lo que algunos quieren leer en ella.
$463 millones que reemplazan el préstamo de Bank OZK, no $463 millones sumados a él
The St. Regis Residences, Sunny Isles Beach ha cargado con deuda de Bank OZK desde 2020. Ese año el banco, con sede en Arkansas, prestó $119 millones a la sociedad entre Fortune y Château; en abril de 2024 agregó $100 millones, con lo que el compromiso llegó a $219 millones; y en diciembre de 2025 lo amplió de nuevo hasta $418.3 millones, un paso que Commercial Observer y The Real Deal reportaron a partir de los registros de propiedad de Miami-Dade. Al momento de esa ampliación, los documentos hipotecarios citados por Commercial Observer mostraban unos $159 millones efectivamente desembolsados, y el préstamo se amplió en $259.3 millones.
Ese detalle es la clave para leer el nuevo paquete. Un préstamo de construcción es un compromiso del que el desarrollador va girando a medida que la obra avanza y se inspecciona; el monto anunciado es un techo, no un saldo. En diciembre de 2025 el techo era $219 millones y el saldo rondaba los $159 millones: una brecha de unos $60 millones. La misma distinción aplica ahora. El paquete de Madison Realty Capital reemplaza la línea de Bank OZK; no se suma a ella. La cobertura describe el destino de los fondos como refinanciar la deuda existente y financiar la terminación de la Torre Sur, y The Real Deal agrega que los desarrolladores planean ampliar las amenidades gastronómicas y de hospitalidad del proyecto.
Restar un monto del otro da $44.7 millones. Ese número es aritmética entre dos compromisos. No es endeudamiento neto nuevo confirmado, ni fondos netos del préstamo, ni capital adicional de construcción, porque no se ha publicado cuánto se debía realmente a Bank OZK al momento del pago, qué costos de cierre y reservas incluye el nuevo préstamo, ni qué parte del nuevo compromiso queda sin girar. No revisamos la hipoteca ni la cancelación registradas de la operación de octubre, y ningún medio que consultamos reportó la tasa de interés, el vencimiento, las garantías ni los covenants del préstamo.
| Concepto | Monto reportado | Base |
|---|---|---|
| Nuevo paquete de Madison Realty Capital | $463 millones, descrito como un paquete de deuda de construcción que refinancia la deuda existente y financia la terminación de la Torre Sur | Reportado |
| Línea anterior de Bank OZK, tras la ampliación de diciembre de 2025 | $418.3 millones de compromiso máximo | Registros de propiedad, según la prensa |
| Saldo con Bank OZK cuando se registró esa ampliación | Unos $159 millones desembolsados; préstamo ampliado en $259.3 millones | Documentos hipotecarios, según la prensa |
| Diferencia entre los dos montos anunciados | $44.7 millones | Solo aritmética |
| Endeudamiento neto nuevo o fondos netos confirmados | No establecido públicamente | Sin verificar |
| Tasa de interés, vencimiento, prórrogas, garantías, covenants, capital propio del desarrollador, saldo girado | No divulgados | Sin divulgar |
| Préstamo separado de terreno y predesarrollo para la Torre Norte (City National Bank of Florida, abril de 2026) | $113.75 millones; no forma parte de los $463 millones | Comunicado del desarrollador |
Quién está del otro lado de la mesa. Madison Realty Capital es un prestamista e inversionista inmobiliario con sede en Nueva York. Su cofundador y socio director, Josh Zegen, dijo en una declaración recogida por Commercial Observer que la operación refleja la “convicción” de la firma en el submercado de Sunny Isles Beach. La misma firma es el prestamista del préstamo de construcción de $630 millones reportado en noviembre de 2025 para la torre de marca Bentley en 18401 Collins Avenue, unas cuadras al sur. Scott Wadler, Michael Basinski, Mitch Sinberg, Matt Robbins, Brad Williamson y Matthew Monahemi, de Berkadia, intermediaron el financiamiento; Wadler, Basinski, Sinberg, Robbins y Williamson también intermediaron en abril el préstamo de City National Bank para la Torre Norte.
Por qué un prestamista compromete $463 millones en un edificio que no está terminado
La deuda de construcción no es una hipoteca sobre un activo terminado. El prestamista compromete un monto máximo; el desarrollador lo va girando por etapas a medida que la obra se ejecuta, se inspecciona y se certifica; y el préstamo se paga cuando las residencias cierran y el dinero de los compradores pasa por la mesa de cierre. Entre el primer giro y el último cierre, el colateral del prestamista es una torre a medio construir, una pila de contratos de compraventa y el capital y las garantías personales que los desarrolladores hayan puesto detrás del proyecto.
Por eso las preventas pesan tanto en la evaluación de crédito. Una torre con el 80 por ciento bajo contrato a precios conocidos le da al prestamista un camino visible hacia el repago: si el edificio se entrega y los compradores cumplen, los ingresos contratados, reportados en más de $1,600 millones, son la fuente esperada del repago. El prestamista también examina la trayectoria de los desarrolladores, el presupuesto de costos duros y su contingencia, el contratista general y qué pasa si algunos compradores no cierran. Ninguno de esos datos es público aquí, y por eso la cifra del titular dice menos de lo que parece.
De aquí se desprenden dos cosas para un comprador. Primero, financiar el proyecto y cerrar una residencia individual son eventos distintos. El préstamo financia el edificio; su cierre financia su residencia; y el prestamista de construcción se va pagando con los cierres, normalmente liberando su hipoteca sobre cada unidad a medida que se vende. Segundo, la decisión de un prestamista es una opinión informada sobre el riesgo de repago a nivel de proyecto. No es una garantía de su fecha de entrega, de sus acabados ni de los términos de su contrato, y no fue escrita pensando en usted.
La Torre Sur y la Torre Norte están en etapas muy distintas
Los $463 millones y los $113.75 millones son préstamos separados sobre fases separadas. Sumarlos para llegar a $576.75 millones y llamar al total “deuda del proyecto” distorsiona ambos: uno es una línea de construcción para una torre que empieza a subir; el otro, un préstamo de terreno y predesarrollo para una torre que no había iniciado obra.
| Concepto | Torre Sur | Torre Norte |
|---|---|---|
| Residencias | 170 (175 en la ceremonia de inicio de obra de 2023; reducidas con una modificación del plan de sitio reportada en enero de 2025) | 150 |
| Pisos y altura | 62 pisos proyectados; aproximadamente 750 pies, cifra del desarrollador | 62 pisos proyectados; aproximadamente 750 pies, cifra del desarrollador |
| Prestamista | Madison Realty Capital, en reemplazo de Bank OZK | City National Bank of Florida |
| Línea reportada | Paquete de deuda de construcción de $463 millones, octubre de 2026 | Préstamo de terreno de $113.75 millones, descrito por Berkadia como financiamiento de predesarrollo, abril de 2026 |
| Estado de la obra | Losa de cimentación vaciada del 24 al 26 de julio de 2026; en fase vertical, según los desarrolladores y The Real Deal | Sin iniciar al 26 de octubre de 2026; inicio de obra “programado para principios del cuarto trimestre”, según el comunicado del 31 de julio |
| Ventas | Cerca del 80 por ciento en preventa; más de $1,600 millones contratados (Commercial Observer); 90 por ciento atribuido a Multi-Housing News (no consultado) | Ventas lanzadas en febrero de 2024; es la colección que se comercializa actualmente |
| Entrega prevista | Fines de 2028, proyección del desarrollador recogida por Commercial Observer | No publicada por los desarrolladores en ninguna fuente que pudiéramos verificar |
El calendario de la Torre Norte se ha movido dentro de 2026: descrito en febrero y abril como inicio de obra “este verano”, luego el 31 de julio como programado para principios del cuarto trimestre, y reportado el 26 de octubre como aún no iniciado. Es un desplazamiento modesto y, por sí solo, poco llamativo. Lo que debe notar quien evalúa la Torre Norte es que su préstamo de construcción no se ha reportado; los $113.75 millones son una línea de terreno y predesarrollo. En páginas de listados de terceros circula un año de entrega para la Torre Norte, pero no encontramos ninguna declaración del desarrollador que lo respalde, así que esta página no lo publica.
80 por ciento en preventa y $1,600 millones en contratos: demanda fuerte, no ingresos
Commercial Observer informó el 26 de octubre que cerca del 80 por ciento de las unidades de la Torre Sur está en preventa, “generando más de $1,600 millones”; The Real Deal reportó el mismo porcentaje. Un reporte de Multi-Housing News fechado el 28 de octubre describe la torre como 90 por ciento vendida. La cifra más alta coincide con lo que los desarrolladores dijeron en diciembre de 2025, cuando la ampliación de Bank OZK se reportó junto a una torre “90 por ciento en preventa”; después describieron la Torre Sur como agotada en febrero de 2026 y “casi agotada” en abril. No pudimos consultar el reporte de Multi-Housing News, y ningún medio explica la brecha. Denominadores distintos (unidades frente a volumen en dólares), una cifra de evaluación crediticia frente a una cifra de mercadeo, o inventario devuelto al mercado la explicarían por igual. Esta página usa el 80 por ciento publicado por dos medios el 26 de octubre y trata el 90 por ciento como no resuelto.
En cualquier caso, una preventa es un contrato de compraventa firmado con un depósito. No es un cierre, y $1,600 millones en contratos no son $1,600 millones en la cuenta del desarrollador. Hasta que una residencia cierra, el desarrollador tiene un contrato, y los depósitos del comprador están con un agente de custodia o, cuando el contrato lo permite, ya se aplicaron a la construcción bajo las reglas de custodia de Florida descritas más abajo; el resto del precio llega solo al cierre, normalmente con el financiamiento propio del comprador. Las ventas contratadas respaldan la evaluación del prestamista precisamente porque son la fuente esperada del repago, y solo se pondrán a prueba cuando el edificio se entregue y a cada comprador se le pida cerrar.
Los compromisos de preventa no garantizan que el proyecto sea rentable, que todos los compradores cumplan, que el edificio se termine a tiempo ni que los costos se mantengan dentro del presupuesto. Quien firmó en 2022 a un precio de 2022 y quien firma hoy tienen incentivos distintos al cierre, y una torre puede estar muy bien vendida y a la vez financieramente tensionada si se atrasa o se encarece. No calculamos la relación préstamo-valor, préstamo-costo ni el margen del desarrollador a partir de estas cifras, y desconfiaríamos de quien lo haga: el lado de los costos del proyecto no es público, y unas preventas reportadas pueden sustentar la decisión de un prestamista sin demostrar que el proyecto sea financieramente seguro.
Una prueba de coherencia, no un análisis financiero. El 80 por ciento de 170 residencias son unos 136 contratos. Repartidos entre $1,600 millones, eso implica un contrato promedio cercano a los $11.8 millones, cifra que queda muy por encima del precio de entrada publicado para las residencias remanentes, de aproximadamente $5 millones (los desarrolladores no precisan de qué torre), y por debajo de los contratos de penthouses reportados a valores mucho mayores. La aritmética es nuestra, sobre cifras reportadas; indica que la cobertura es internamente consistente, nada más.
Qué dice y qué no dice el préstamo a los compradores
Lecturas positivas razonables
- Un segundo prestamista institucional evaluó la Torre Sur en 2026 y comprometió más de lo que había comprometido Bank OZK, con la cimentación terminada y al arrancar la construcción vertical.
- El capital llega cuando empieza la fase costosa. Estructura, fachada, ascensores e interiores están por delante; los trabajos subterráneos (la cimentación), los menos predecibles, ya quedaron atrás para la Torre Sur.
- En la cobertura que revisamos, el cambio de prestamista llegó sin incumplimientos, disputas de gravámenes ni litigios reportados sobre el proyecto, y ningún medio lo describió como una señal de dificultades.
- Las dos torres tienen prestamistas separados, y el mismo equipo de Berkadia intermedió ambos préstamos de 2026, lo que sugiere un plan de capital deliberado por fases y no improvisado.
Lo que sigue abierto
- La tasa, el plazo, el vencimiento, las prórrogas y los covenants del préstamo no se divulgaron. Un refinanciamiento con un prestamista privado puede costar más o menos que el préstamo bancario que reemplaza; no sabemos cuál es el caso.
- No se explica por qué los desarrolladores cambiaron de prestamista. Una línea mayor, giros más flexibles o un vencimiento más largo son razones ordinarias; nada en la cobertura respalda leer el cambio como un problema, y nada descarta una negociación dura.
- El presupuesto, la contingencia y el capital propio del desarrollador son privados. Un préstamo mayor puede significar más alcance, más costos o ambas cosas; la ampliación de amenidades reportada por The Real Deal apunta al alcance.
- El préstamo de construcción de la Torre Norte no se ha reportado. Su préstamo de terreno no es un préstamo de construcción.
- Nada cambió en el contrato de ningún comprador. La fecha límite de entrega, el calendario de depósitos y los recursos contractuales son los mismos que el 25 de octubre.
Nuestra lectura: la operación es coherente con un proyecto capitalizado que entra en construcción vertical, lo que es una buena noticia para quienes tienen contrato y un alivio razonable para quienes evalúan la Torre Norte. Es un dato más. Trátelo como un prestamista trata una cifra de preventas: respalda, pero no decide.
Actualización del 29 de octubre de 2026. Dos días después de este refinanciamiento, el 28 de octubre, Fortune International Group y KAR Properties anunciaron un préstamo de construcción de $817 millones de Tyko Capital para Faena Residences Miami, sobre el río Miami, que los patrocinadores describen como el mayor préstamo de construcción en la historia de Florida. Las dos operaciones suman cerca de $1,280 millones, pero solo el préstamo de Faena es dinero nuevo para construir; nuestro análisis del financiamiento de Faena separa el capital nuevo del refinanciamiento y explica qué resuelve y qué no resuelve un préstamo de construcción para un comprador.
Qué hace, y qué no hace, la ley de Florida con su depósito
A los compradores suelen decirles que “el primer 10 por ciento está protegido y el resto se puede gastar”. La ley es más precisa que eso en ambas direcciones. La sección 718.202 de los Estatutos de Florida regula los depósitos por unidades de condominio vendidas antes de que el edificio esté sustancialmente terminado. Lo que sigue es una explicación general de la norma tal como se lee en 2026, no una revisión del contrato de compraventa de St. Regis, que no examinamos para este artículo.
- 1. El primer 10 por ciento va a una cuenta de custodia, o a una garantía equivalente
- Los pagos de hasta el 10 por ciento del precio de venta deben depositarse en una cuenta de custodia (escrow), y el comprador tiene derecho a un recibo si lo solicita. Para condominios residenciales, la ley da al director de la división estatal la facultad de aceptar otras garantías en lugar del escrow, incluida, entre otras, una fianza o una carta de crédito irrevocable por un monto igual al requisito de custodia. Según la ley, “escrow” puede significar una fianza o una carta de crédito que respalda el depósito, y no efectivo inmovilizado en una cuenta. El primer 10 por ciento está protegido; no necesariamente intacto.
- 2. Por encima del 10 por ciento, una cuenta de custodia especial
- Los pagos que superan el 10 por ciento y se reciben antes de la terminación de la obra van a una cuenta de custodia especial, separada y controlada por el agente de custodia, y no pueden ser utilizados por el desarrollador antes del cierre de la transacción, con una excepción.
- 3. La excepción de uso para construcción
- Si el contrato de compraventa así lo dispone, una vez iniciada la construcción el desarrollador puede retirar los fondos que exceden el 10 por ciento para pagar los “costos reales” de construir y desarrollar la propiedad del condominio, que la ley define para incluir demolición, limpieza del terreno, tasas de permisos, de impacto y de reserva de servicios, y los honorarios de arquitectura, ingeniería y agrimensura directamente relacionados con la construcción. Los fondos no pueden usarse para salarios, comisiones ni gastos de vendedores; para publicidad o mercadeo; ni para comisiones y costos de préstamos, capital e intereses de préstamos, honorarios de abogados o contadores, ni seguros. Un contrato que permite este uso debe llevar una leyenda en negrita en su primera página, inmediatamente encima de la firma del comprador: “ANY PAYMENT IN EXCESS OF 10 PERCENT OF THE PURCHASE PRICE MADE TO DEVELOPER PRIOR TO CLOSING PURSUANT TO THIS CONTRACT MAY BE USED FOR CONSTRUCTION PURPOSES BY THE DEVELOPER” (cualquier pago superior al 10 por ciento del precio de compra hecho al desarrollador antes del cierre conforme a este contrato puede ser usado por el desarrollador para fines de construcción). Si su contrato lleva esa leyenda, el desarrollador puede retirar sus depósitos por encima del 10 por ciento para esos costos de construcción una vez iniciada la obra, así que no asuma que siguen en custodia. Si no la lleva, deben permanecer en custodia hasta el cierre.
- 4. Cuándo se mueve el dinero
- Los fondos en custodia se pagan al comprador, con los intereses generados, si el comprador rescinde debidamente conforme al contrato o a la ley; al desarrollador, con intereses, si el comprador incumple; y, en los demás casos, al desarrollador en el cierre, salvo que el agente de custodia haya recibido antes un aviso escrito del comprador sobre una disputa con el desarrollador. Si el contrato no dice nada sobre los intereses, van al desarrollador en el cierre.
- 5. Quién puede custodiarlo
- El agente de custodia debe ser independiente del desarrollador y debe ser un banco, una asociación de ahorro y préstamo, un abogado miembro del Colegio de Abogados de Florida, un corredor inmobiliario registrado, una aseguradora o un agente de títulos autorizado, o una institución de crédito con patrimonio neto superior a $5 millones. Los fondos en custodia solo pueden invertirse en valores del gobierno de Estados Unidos o en cuentas con seguro federal. “Terminación de la obra” significa el certificado de ocupación de todo el edificio o la autorización gubernamental equivalente.
- 6. Los recursos del comprador
- Un contrato que no cumple es anulable por el comprador y, si se anula, todas las sumas pagadas deben devolverse con intereses. Un desarrollador que deliberadamente no establece la cuenta de custodia, no deposita los fondos o los retira indebidamente comete un delito grave de tercer grado, y no establecer la cuenta o no depositar los fondos es evidencia prima facie de una violación intencional. La norma se modificó por última vez en 2024 con un cambio puntual a la subsección sobre uso para construcción que aplica solo a condominios cuya declaración se registró por primera vez el 1 de octubre de 2024 o después; qué versión rige un proyecto concreto es, en sí misma, una pregunta para su abogado.
Pídale a su abogado que revise
- El calendario de depósitos y la custodia: cuánto, cuándo, quién lo custodia y si una fianza o carta de crédito sustituye al efectivo en escrow.
- El uso para construcción de los depósitos por encima del 10 por ciento: si el contrato lo permite y si la leyenda legal aparece encima de su firma.
- Los plazos de terminación: la fecha límite de entrega, cada derecho de prórroga del desarrollador y cómo se define la fuerza mayor.
- Los recursos ante atrasos sustanciales o incumplimiento del desarrollador, y si la devolución del depósito es el único que tiene.
- Las contingencias de financiamiento y las obligaciones de cierre, incluido qué pasa si usted no puede cerrar cuando lo convocan.
- Las divulgaciones específicas del proyecto en el prospecto y los documentos del condominio, incluidos el presupuesto operativo estimado y las reservas.
- Las cláusulas de subordinación y gravámenes: cómo interactúan la hipoteca del prestamista de construcción, sus liberaciones parciales y cualquier lenguaje de subordinación con su contrato y con su escritura al cierre.
Por qué la ley importa más cuando el financiamiento es noticia
- Un refinanciamiento cambia al prestamista cuya hipoteca está por delante de su contrato. Su protección no viene de la confianza del prestamista; viene de dónde está su depósito y de lo que dice su contrato. La ley fija un piso; el contrato fija los términos, y no hay dos contratos de preconstrucción en Florida idénticos.
- Cuando el financiamiento de un proyecto falla, las reglas de custodia son lo que separa al comprador de una fila de acreedores. Nuestro análisis de la ejecución hipotecaria del Mandarin Oriental Residences Boca Raton muestra cómo se desarrolla eso.
- La mecánica de depósitos, custodia y plazos de entrega en todo el mercado está en nuestra guía de preconstrucción para compradores en el sur de Florida.
Del inicio de obra al refinanciamiento, y qué vigilar desde aquí
Agosto de 2023 · Reportado
Inicio de obra de la Torre Sur
Entonces proyectada con 175 residencias; el conteo pasó a 170 con una modificación del plan de sitio reportada en enero de 2025. Bank OZK había prestado $119 millones a la sociedad en 2020.
Enero – abril de 2024 · Reportado
Cimentación profunda; Bank OZK agrega $100 millones
Hincado de pilotes en el terreno frente al mar; el compromiso sube a $219 millones. Las ventas de la Torre Norte se lanzan en febrero de 2024.
Diciembre de 2025 · Registros de propiedad, según la prensa
La línea de Bank OZK se amplía a $418.3 millones
Unos $159 millones desembolsados en ese momento; la Torre Sur descrita por los desarrolladores como 90 por ciento en preventa.
23 de abril de 2026 · Comunicado del desarrollador
Préstamo de $113.75 millones de City National Bank para la Torre Norte
Financiamiento de terreno y predesarrollo colocado por Berkadia; inicio de obra descrito como “este verano”.
24–26 de julio de 2026 · Comunicado del desarrollador
Vaciado de la losa de cimentación de la Torre Sur
Anunciado el 31 de julio, con la construcción vertical por iniciar este año y la Torre Norte programada para iniciar obra a principios del cuarto trimestre. Vea nuestro análisis del hito de la cimentación.
26 de octubre de 2026 · Reportado
El paquete de $463 millones de Madison Realty Capital refinancia a Bank OZK
Los fondos financian la terminación de la Torre Sur y, según The Real Deal, una ampliación de las amenidades de hospitalidad. Términos no divulgados.
Cuarto trimestre de 2026 en adelante · Proyección
Inicio de obra de la Torre Norte; la Torre Sur sube
Calendario del desarrollador, no un compromiso.
Fines de 2028 · Proyección del desarrollador
Entrega prevista de la Torre Sur
Los cierres siguen al certificado de ocupación. La fecha que obliga a cualquier comprador es la fecha límite de entrega de su contrato de compraventa, que suele ser posterior a la fecha de mercadeo.
Qué vigilar. El conteo de pisos visible desde Collins Avenue, mes a mes; si la Torre Norte inicia obra en el cuarto trimestre como está programado, y con qué financiamiento; cualquier modificación, cesión o cancelación de hipoteca que se registre en el condado de Miami-Dade; y, para quienes tienen contrato, cualquier cuota de depósito atada a un hito estructural que la construcción vertical ahora acerca. Actualizaremos este análisis si los documentos del préstamo se hacen públicos o cuando se reporte el financiamiento de construcción de la Torre Norte.
Qué vale para usted la confianza de un prestamista, y qué no
Un préstamo de $463 millones es un juicio profesional de que el proyecto probablemente pagará a su prestamista; no dice nada sobre su residencia, su precio ni su contrato. Las partes que lo negociaron están del lado del desarrollador en su transacción, y también la galería de ventas. Alguien debería leer por usted el contrato de compraventa, el calendario de depósitos y los términos de custodia antes de que firme, y esa persona debería trabajar para usted.
TheBuyerRebate.com y Jordan Real Estate representan a compradores de forma independiente, con apoyo transaccional revisado por abogado. Los compradores elegibles reciben hasta el 50% de nuestra comisión de agente del comprador como crédito al cierre. El reembolso nunca está garantizado: solo es posible cuando la compensación del agente del comprador efectivamente se recibe y el reembolso está permitido bajo su acuerdo de representación, la aprobación de créditos por parte de su prestamista y los términos del cierre — y donde no hay compensación no hay nada que reembolsar. Confirmamos cualquier cifra por escrito antes de que se comprometa. El reembolso es un beneficio financiero al cierre; no es un seguro contra el riesgo de construcción o del desarrollador, y no cambia nada del análisis anterior.
En obra nueva, el orden lo decide todo. Los desarrolladores suelen reconocer a un corredor externo solo si el comprador queda registrado antes del primer contacto con la galería de ventas, así que contáctenos antes de registrarse para la Torre Norte; nuestra guía sobre las reglas de registro de corredores en preconstrucción en Miami explica por qué importa el orden. Cómo funciona el reembolso, paso a paso, está en nuestra Guía de reembolsos para compradores en Florida.
¿Evalúa la Torre Norte o ya tiene contrato en la Torre Sur? Hable con nosotros antes de dar el siguiente paso.
Leeremos con usted el contrato de compraventa, el calendario de depósitos y los términos de custodia, le explicaremos qué cambia y qué no cambia con el financiamiento de octubre, y confirmaremos su cifra de reembolso por escrito antes de que contacte a la galería de ventas. Los compradores elegibles reciben hasta el 50% de nuestra comisión de agente del comprador como crédito al cierre.
(786) 550-6294- ¿Evalúa la Torre Norte? Contáctenos antes de registrarse en la galería de ventas; el orden protege tanto su representación como su reembolso.
- ¿Ya tiene contrato en la Torre Sur? Podemos repasar con su abogado su calendario de depósitos, el tratamiento de la custodia y la fecha límite de entrega.
- ¿Prefiere escribirnos? Envíe un correo a info@thebuyerrebate.com o use el botón de WhatsApp de esta página.
Calcule su reembolso en St. Regis Sunny Isles
Sin compromiso. Este formulario no lo registra con el desarrollador ni con ninguna galería de ventas.
En qué se basa esta página
Cierre de investigación: 28 de octubre de 2026. Las cifras del préstamo son las reportadas por las publicaciones que se nombran abajo; cuando una publicación cita registros de propiedad o documentos hipotecarios de Miami-Dade, así se indica, y TheBuyerRebate.com no obtuvo los instrumentos registrados. Las declaraciones del desarrollador se identifican como tales. La ley de Florida se leyó en su texto vigente (2026) en el sitio de estatutos del Senado de Florida y se cotejó con el texto de 2025 publicado por Justia; el enlace a Online Sunshine, de la Legislatura, es la referencia canónica. Varias fuentes incluidas en nuestro expediente de investigación no pudieron consultarse desde nuestro entorno; las relevantes para los hechos anteriores se identifican abajo.
Registro de fuentes
- Commercial Observer · 26 de octubre de 2026Madison Realty Lends $463M for First St. Regis Condo in Sunny Isles, Fla.
Respalda: paquete de $463 millones y Madison Realty Capital como prestamista; refinanciamiento de la deuda con Bank OZK; Torre Sur de 170 unidades con inicio de obra en 2023; 80 por ciento en preventa y más de $1,600 millones; entrega a fines de 2028 según un representante de los desarrolladores; Torre Norte de 150 unidades sin iniciar, con unos $114 millones de City National Bank of Florida; equipo de Berkadia; declaración de Josh Zegen. - The Real Deal · 26 de octubre de 2026Fortune, Château score $463M loan for St. Regis Sunny Isles
Respalda: préstamos de Bank OZK desde 2020; fondos para refinanciar préstamos existentes y ampliar amenidades gastronómicas y de hospitalidad; construcción vertical en marcha; 80 por ciento en preventa; residencias remanentes desde $5.1 millones; 4.7 acres y 435 pies de frente de playa; Madison como prestamista de Bentley Residences. Nota: el reporte invierte los conteos de residencias de las dos torres respecto de las cifras de los desarrolladores. - Commercial Observer · 1 de diciembre de 2025Fortune International, Château Group Up Construction Debt for St. Regis Condo Project
Respalda: $418.3 millones según registros de propiedad; unos $159 millones desembolsados y ampliación de $259.3 millones según documentos hipotecarios; $100 millones agregados en 2024 hasta $219 millones; compra del terreno en 2014. - The Real Deal · 2 de diciembre de 2025St. Regis Sunny Isles construction loan boosted to $418M
Respalda: préstamo de $119 millones de Bank OZK en 2020; $100 millones agregados en 2024; 90 por ciento en preventa a diciembre de 2025; entrega a fines de 2028; ventas de la Torre Norte lanzadas en 2024; venta total estimada por encima de $3,000 millones. - Fortune International Group y Château Group · 31 de julio de 2026Comunicado de los desarrolladores: losa de cimentación de la Torre Sur terminada, torre lista para subir (EIN Presswire)
Respalda: fechas del vaciado del 24 al 26 de julio; construcción vertical “este año”; Torre Norte “programada para iniciar obra a principios del cuarto trimestre”; 170 y 150 residencias; programa de amenidades; Coastal Construction como contratista general; residencias remanentes desde aproximadamente $5 millones. - Fortune International Group y Château Group · 23 de abril de 2026Comunicado de los desarrolladores: préstamo de terreno de $113.75 millones con City National Bank of Florida (EIN Presswire / National Law Review)
Respalda: monto, prestamista y caracterización como “financiamiento de predesarrollo”; equipo de Berkadia; Torre Norte “prevista para iniciar obra este verano”; Torre Sur “casi agotada” con entrega en 2028. - Archivo de prensa del proyecto · consultado el 28 de octubre de 2026srresidencessunnyislesbeach.com/press
Respalda la cronología: cobertura del inicio de obra fechada entre el 29 de agosto y el 4 de septiembre de 2023; cobertura de la cimentación profunda en enero de 2024; lanzamiento de ventas de la Torre Norte en febrero de 2024; cobertura de la modificación del plan de sitio en enero de 2025. - Commercial Observer y The Real Deal · noviembre de 2025Préstamo de construcción de $630 millones de Madison Realty Capital para Bentley Residences
Respalda: solo contexto sobre el prestamista. - Multi-Housing News · 28 de octubre de 2026Fortune, Château Secure $463M for Miami Luxury Condo Development
Citado en nuestro expediente de investigación por una cifra de 90 por ciento vendido. El artículo no pudo consultarse desde nuestro entorno; su cifra se reporta aquí solo como una discrepancia y no se usó como base. - Bisnow · 26 de octubre de 2026Developers Up Sunny Isles Beach St. Regis Debt Again With $463M Loan
Incluido en nuestro expediente de investigación; no pudo consultarse desde nuestro entorno; no se usó como base. - Legislatura de Florida · Estatutos de Florida 2026Sección 718.202, Sales or reservation deposits prior to closing
Fuente legal primaria de la sección sobre depósitos, incluidos el lenguaje sobre garantías alternativas, la cuenta de custodia especial, la excepción de uso para construcción y su leyenda obligatoria, las reglas de liberación, los requisitos del agente de custodia, el remedio de anulabilidad y la disposición penal. Lea la norma (Legislatura de Florida, Online Sunshine, en inglés). - TheBuyerRebate.com · 1 de agosto de 2026Cimentación terminada en St. Regis Residences, Sunny Isles Beach
Nuestra cobertura previa del proyecto; la cronología y el marco del hito se retoman aquí.
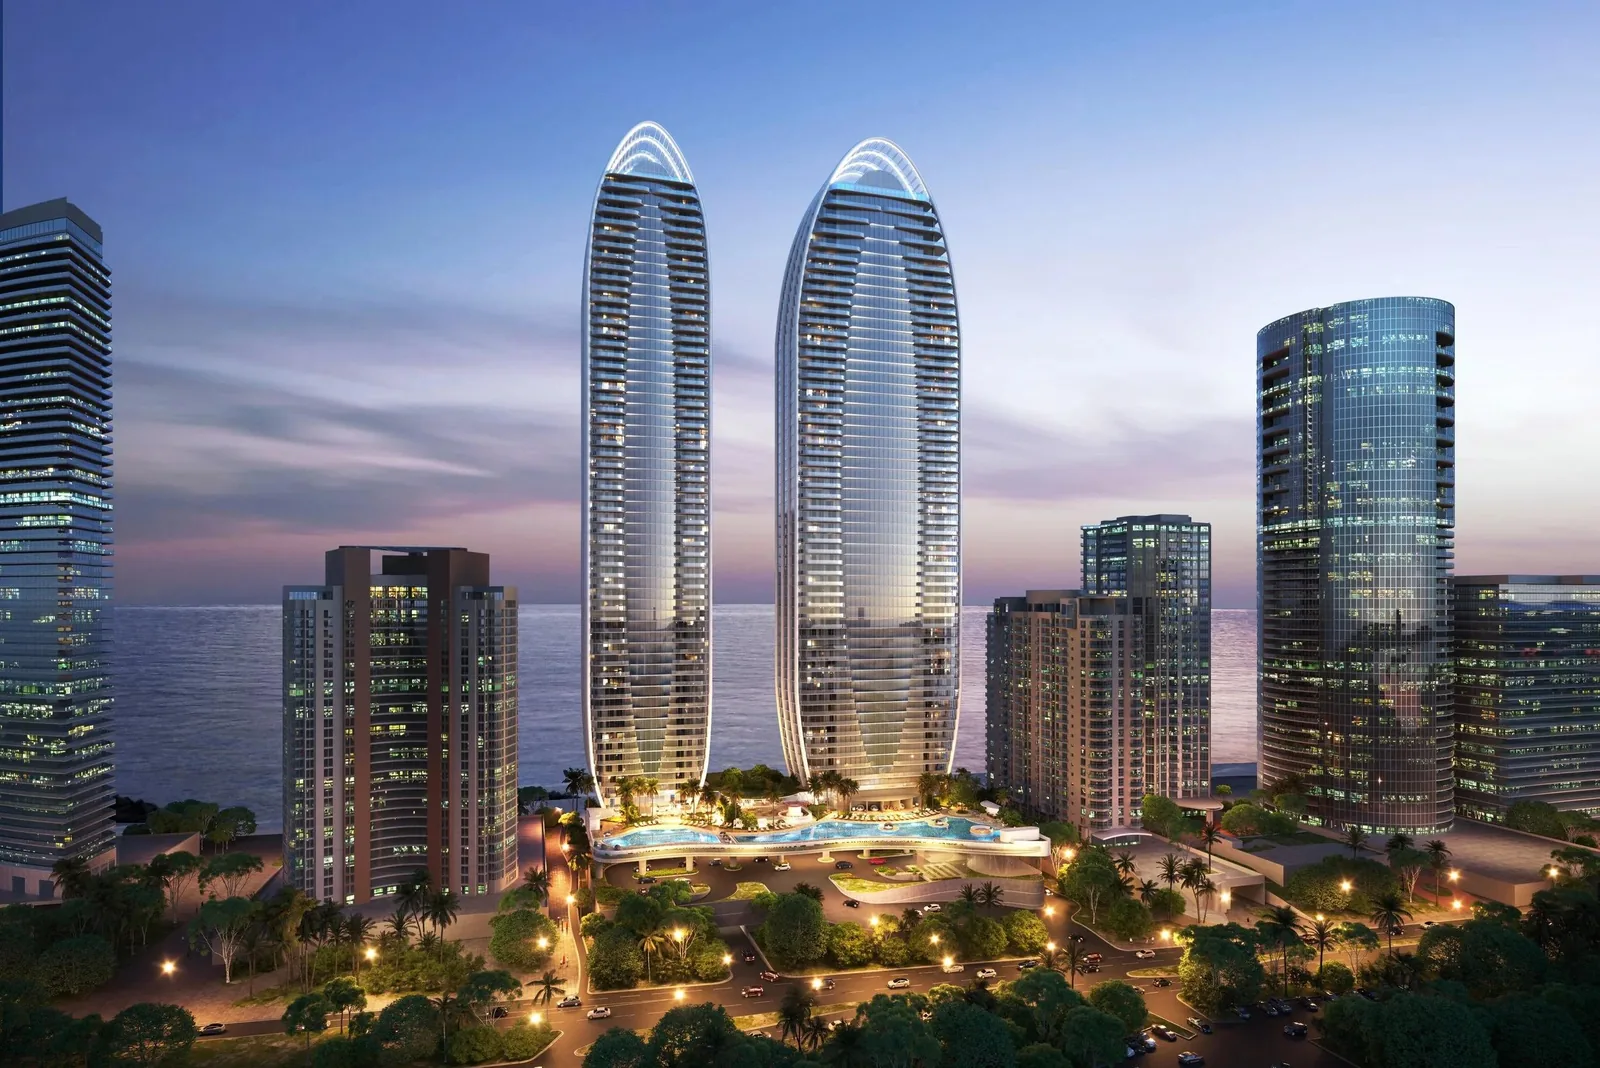
Independencia y vigencia. TheBuyerRebate.com / Jordan Group no está afiliado con Fortune International Group, Château Group, Madison Realty Capital, Bank OZK, City National Bank of Florida, Berkadia, Coastal Construction, Marriott International ni la marca St. Regis. The St. Regis Residences, Sunny Isles Beach no son propiedad de Marriott International, Inc. ni de sus filiales, ni son desarrolladas o vendidas por ellas; la entidad desarrolladora usa las marcas St. Regis bajo licencia. Esta página es contenido editorial independiente de asesoría para compradores. La situación se describe al 28 de octubre de 2026. Los montos de préstamos, las cifras de preventa, los hitos de construcción y los plazos de entrega provienen de los desarrolladores, del prestamista o de las publicaciones citadas y no han sido verificados de forma independiente por TheBuyerRebate.com; las fechas de entrega son proyecciones del desarrollador, no compromisos. Los renders son imágenes del desarrollador de las torres proyectadas, no fotografías de la obra. Nada de lo aquí publicado es una oferta de venta ni una solicitud de compra de bienes raíces, ni constituye asesoría legal, fiscal o financiera; la explicación de la sección 718.202 de los Estatutos de Florida es general y no es una revisión de ningún contrato de compraventa. TheBuyerRebate.com y Jordan Real Estate no son un bufete de abogados. Los montos de reembolso dependen de la compensación efectivamente recibida en cada transacción y, cuando hay financiamiento, de la aprobación de créditos por parte del prestamista. La información se considera confiable pero no está garantizada y puede cambiar sin previo aviso.