Inicio/Noticias e Inteligencia/Cambios en los impuestos sobre la propiedad por la Enmienda 3 de Florida, 2027–2028
Florida aprueba la Enmienda 3: cómo cambian los impuestos sobre la propiedad en 2027 y 2028
Los votantes de Florida aprobaron la Enmienda 3 el 3 de noviembre de 2026. La enmienda no elimina los impuestos sobre la propiedad. En 2027 casi triplica la exención de homestead (la exención de la vivienda principal) aplicable a los impuestos del condado, la ciudad y los distritos especiales; la vuelve a aumentar en 2028; mantiene los impuestos escolares con sus reglas actuales, y reduce a la mitad el tope anual de tasación de las segundas viviendas, las propiedades de alquiler y las propiedades comerciales. Quién se beneficia, cuánto y a partir de cuándo depende de datos que un comprador puede verificar antes de firmar un contrato.
Aprobada · Aproximadamente 62% a favor, cifra no oficial · Entra en vigor el 1 de enero de 2027
Educación independiente para compradores · No constituye asesoría fiscal ni legal · Sin afiliación con ninguna campaña, partido u organismo gubernamental
Seis respuestas, al 4 de noviembre de 2026
Cada respuesta se amplía, con sus fuentes, más abajo en esta página. Las cifras electorales no son oficiales hasta que el estado las certifique.
- ¿Qué aprobaron los votantes?
- La Enmienda 3, una enmienda constitucional que la Legislatura sometió a votación como CS/HJR 1F durante su sesión especial de junio de 2026. Necesitaba el 60% de los votos. Florida Election Watch, el sitio oficial de resultados del estado, muestra 4,917,482 votos a favor (61.99%) y 3,015,840 en contra (38.01%), resultados que aún figuran como no oficiales: aproximadamente el 62% (también lo informaron CBS12; Citrus County Chronicle). Las Enmiendas 1 y 2, que figuraban en la misma boleta, no fueron aprobadas.
- ¿Elimina los impuestos sobre la propiedad?
- No. Los propietarios con homestead siguen pagando impuestos escolares sobre el valor tasado que exceda $25,000, y las viviendas cuyo valor tasado (assessed value) supera la nueva exención siguen pagando impuestos del condado, la ciudad y los distritos especiales sobre el valor que exceda ese monto. Los cargos no ad valorem (non-ad valorem assessments), las cuotas de la asociación de condominio y las cuotas especiales (special assessments) no se ven afectados.
- ¿Cuál es el cambio principal?
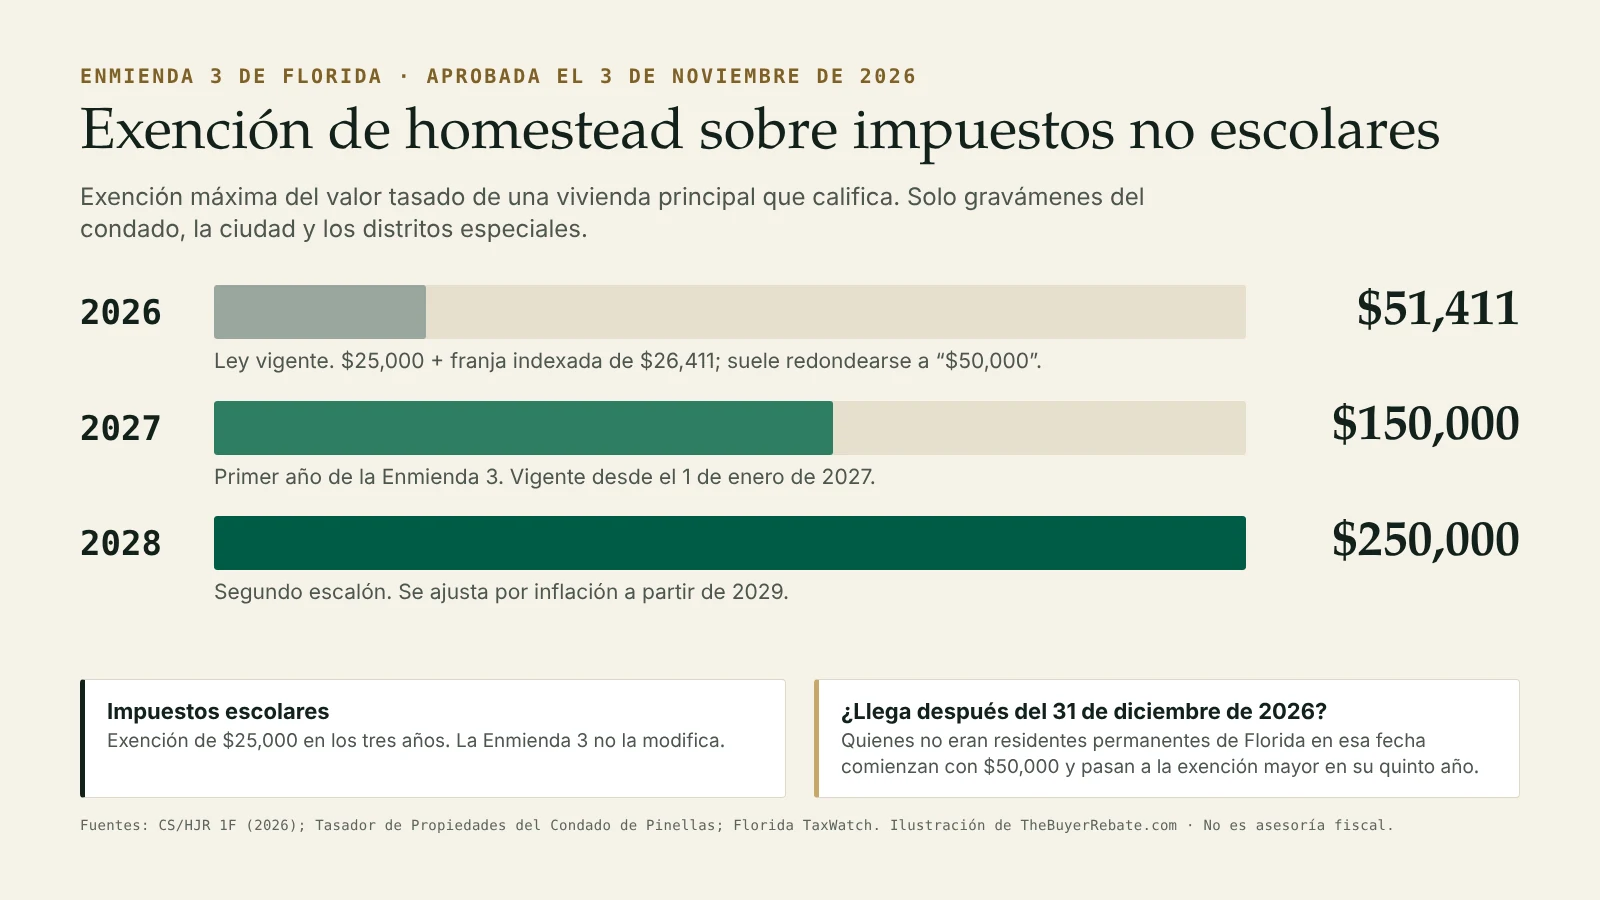
- Para una vivienda homestead que califique, la exención aplicable a los impuestos sobre la propiedad no escolares sube de $51,411 en 2026 a $150,000 en 2027 y a $250,000 en 2028, y a partir de 2029 se ajusta por inflación. La exención de $25,000 para los impuestos escolares no cambia.
- ¿Qué pasa con las segundas viviendas y las propiedades de alquiler?
- No reciben exención de homestead. Lo que cambia es el tope que limita cuánto puede subir su valor tasado para los impuestos no escolares: 5% al año en lugar de 10%.
- ¿Hay alguna condición para quienes se mudan a Florida?
- Sí. Los propietarios que no eran residentes permanentes de Florida al 31 de diciembre de 2026 comienzan con una exención no escolar de $50,000 y pasan a ser elegibles para el monto mayor en su quinto año con una exención de homestead en Florida.
- ¿Cuándo se verá en la factura?
- La enmienda entra en vigor el 1 de enero de 2027. El primer lugar donde la mayoría de los propietarios la verá es el aviso TRIM que se envía por correo en agosto de 2027, seguido de la factura de impuestos de noviembre de 2027 (Tasador de Propiedades del Condado de Pinellas).
Qué cambia la Enmienda 3 y qué deja igual
La Enmienda 3 reescribe partes del Artículo VII de la Constitución de Florida, el artículo que regula los impuestos sobre la propiedad. Conviene separar tres tipos de afirmaciones que suelen confundirse en la cobertura electoral: lo que ya establecía la ley de Florida, lo que los votantes acaban de incorporar a la Constitución y lo que todavía depende de la Legislatura, de los tasadores de propiedades de los condados (property appraisers) o de los tribunales para ponerse en práctica.
| Disposición | Hasta 2026 | Con la Enmienda 3 | Estado |
|---|---|---|---|
| Exención de homestead, impuestos no escolares | $25,000 más un segundo tramo de $26,411 (2026, indexado a la inflación) = $51,411 | $150,000 en 2027; $250,000 en 2028 | Aprobado |
| Exención de homestead, impuestos escolares | $25,000 | $25,000, sin cambios | Sin cambios |
| Ajuste por inflación | Segundo tramo de $25,000 indexado | $250,000 indexados a partir de 2029 | Aprobado |
| Propietarios que no eran residentes permanentes al 31 de diciembre de 2026 | Las mismas reglas que todos los demás | Exención no escolar de $50,000 (indexada desde 2028); el monto mayor a partir del quinto año | Aprobado; detalles pendientes |
| Tope de tasación, propiedades sin homestead | 10% al año, gravámenes no escolares | 5% al año, gravámenes no escolares | Aprobado |
| Tope de Save Our Homes para viviendas homestead | El menor entre el 3% y el IPC (CPI) | Sin cambios | Sin cambios |
| Portabilidad; exenciones para personas mayores, veteranos, personas con discapacidad y viudos(as) | Según lo dispuesto por la ley | Sin cambios | Sin cambios |
| Opción local de eximir más | Limitada | La Legislatura debe crear un procedimiento uniforme para que los condados y las ciudades aumenten la exención, hasta el valor tasado total; los distritos especiales, mediante referéndum | Requiere legislación |
| Uso de los ingresos por impuestos sobre la propiedad de condados y ciudades | Sin lista constitucional | Limitado a los fines enumerados; se permiten otros gastos salvo que la ley general los prohíba | Aprobado; alcance por definir |
La disposición sobre el uso de los ingresos
La enmienda ordena a los condados y municipios destinar los ingresos ad valorem a una lista definida: seguridad pública (fuerzas del orden, bomberos y servicios médicos de emergencia), educación y escuelas públicas, infraestructura como carreteras, puentes y drenaje pluvial, proyectos de recursos naturales, incluido el control de inundaciones, bonos y el servicio de la deuda existente, beneficios de jubilación para los empleados locales, y el funcionamiento de los funcionarios del condado, las comisiones y los municipios, salvo los gastos que la ley general prohíba (análisis del personal de la Cámara de Representantes). Según la interpretación de Florida TaxWatch, la lista es lo bastante amplia como para restringir poco en la práctica; el Tasador de Propiedades del Condado de Pinellas señala que no garantiza ningún nivel específico de financiamiento para las fuerzas del orden. Qué tan estrictamente obliga lo determinarán los presupuestos y, posiblemente, los litigios, no la boleta.
Lo que aún falta por decidir
La legislación de implementación definirá cómo se administrará la regla para nuevos residentes, cómo un gobierno local puede optar por eximir más valor y cómo los avisos TRIM presentarán las tasas. El Tasador de Propiedades del Condado de Pinellas prevé que la conocida “tasa de reversión” (rolled-back rate) de los avisos TRIM sea reemplazada por una “tasa ajustada al alza” (rolled-up rate), la tasa más alta que mantiene sin cambios los ingresos del año anterior, sin contar las construcciones nuevas. Considere cada cifra de esta página como el marco general, no como la regla administrativa definitiva.
Cómo aumenta la exención de homestead por etapas, y por qué los impuestos escolares quedan fuera
Cómo funciona realmente la exención actual
La cifra que suele citarse como “$50,000” corresponde en realidad a dos exenciones. Los primeros $25,000 del valor tasado de una vivienda homestead están exentos de todos los gravámenes, incluidos los impuestos escolares. Una segunda exención se aplica al valor tasado entre $50,000 y $75,000, solo para los gravámenes no escolares; está indexada a la inflación y ascendió a $26,411 en 2026, para una exención no escolar total de $51,411 (Tasador de Propiedades del Condado de Pinellas; Florida TaxWatch). Debido a ese intervalo entre $25,000 y $50,000, una vivienda con un valor tasado inferior a unos $76,000 recibe hoy menos que el monto completo.
La Enmienda 3 reemplaza el componente no escolar con una sola cifra mayor: hasta $150,000 de valor tasado en 2027 y hasta $250,000 en 2028, indexada a la inflación desde 2029. La propia estimación de ingresos del estado confirma esa estructura: su ahorro promedio estatal de aproximadamente $1,035 en 2027 y $2,085 en 2028, con una tasa no escolar promedio de 10.5 mills, es exactamente lo que produce un aumento de $51,411 a $150,000 y luego a $250,000.
Por qué los impuestos escolares son distintos
Una factura de impuestos en Florida es la suma de varios gravámenes separados. La tasa de millaje (millage) de la junta escolar financia las escuelas públicas y se fija dentro de límites que controla el estado; el condado, la ciudad y los distritos especiales, como los de gestión del agua, servicios para niños o bomberos y rescate, fijan cada uno la suya. La propuesta, tal como se presentó originalmente, también abarcaba los impuestos escolares; la Legislatura la enmendó antes de aprobarla para que la exención mayor se aplique solo a los gravámenes no escolares (Insurance Journal).
Por lo tanto, la parte escolar de su factura sigue funcionando como hasta ahora: una exención de homestead de $25,000 y, en las propiedades sin homestead, ningún tope de tasación para fines escolares, lo que significa que los impuestos escolares de una segunda vivienda o de una propiedad de alquiler siguen el valor de mercado (just value). En una factura típica del Sur de Florida, el gravamen escolar representa una parte importante del total, y esa es la razón principal por la que la enmienda reduce las facturas en lugar de eliminarlas.
Cuánto podrían ahorrar los propietarios que califiquen: cuatro viviendas homestead hipotéticas
Son ilustraciones, no estimaciones para ninguna propiedad. Mantienen constante el valor tasado para que lo único que cambie sea la exención, y usan tasas hipotéticas redondas en lugar de la tasa de millaje real de cualquier ciudad.
Premisas. Una vivienda homestead cuyo propietario era residente permanente de Florida al 31 de diciembre de 2026. Tasas hipotéticas: 6.5 mills de impuesto escolar y 12.0 mills de impuesto no escolar (un mill equivale a $1 por cada $1,000 de valor imponible, o taxable value). Valor imponible escolar = valor tasado − $25,000 en todos los años. Valor imponible no escolar = valor tasado − $51,411 (2026), − $150,000 (2027) o − $250,000 (2028). Sin otras exenciones ni cargos no ad valorem; cifras redondeadas al dólar.
| Valor tasado | Año tributario | Impuesto escolar | Valor imponible no escolar | Impuesto no escolar | Total ad valorem | Cambio frente a 2026 |
|---|---|---|---|---|---|---|
| $300,000 | 2026 | $1,788 | $248,589 | $2,983 | $4,771 | — |
| 2027 | $1,788 | $150,000 | $1,800 | $3,588 | −$1,183 (−24.8%) | |
| 2028 | $1,788 | $50,000 | $600 | $2,388 | −$2,383 (−50.0%) | |
| $500,000 | 2026 | $3,088 | $448,589 | $5,383 | $8,471 | — |
| 2027 | $3,088 | $350,000 | $4,200 | $7,288 | −$1,183 (−14.0%) | |
| 2028 | $3,088 | $250,000 | $3,000 | $6,088 | −$2,383 (−28.1%) | |
| $750,000 | 2026 | $4,713 | $698,589 | $8,383 | $13,096 | — |
| 2027 | $4,713 | $600,000 | $7,200 | $11,913 | −$1,183 (−9.0%) | |
| 2028 | $4,713 | $500,000 | $6,000 | $10,713 | −$2,383 (−18.2%) | |
| $1,000,000 | 2026 | $6,338 | $948,589 | $11,383 | $17,721 | — |
| 2027 | $6,338 | $850,000 | $10,200 | $16,538 | −$1,183 (−6.7%) | |
| 2028 | $6,338 | $750,000 | $9,000 | $15,338 | −$2,383 (−13.4%) |
El patrón que vale la pena notar
Una vez que el valor tasado de una vivienda supera los $250,000, el ahorro en dólares es el mismo a cualquier precio: la exención aumenta $98,589 en 2027 y $198,589 en 2028, y esa porción del valor simplemente se multiplica por la tasa no escolar. A 12 mills, eso equivale a $1,183 y luego a $2,383, ya sea que la casa tenga un valor tasado de $300,000 o de $3 millones. Lo que cambia según el precio es el ahorro como proporción de la factura, que baja de la mitad en la vivienda de $300,000 a alrededor del 13% en la de $1 millón.
Para una vivienda con un valor tasado superior a la nueva exención, el cálculo es breve: (nueva exención − $51,411) × su tasa de millaje no escolar ÷ 1,000. Una vivienda con un valor tasado igual o inferior a la nueva exención no paga impuesto ad valorem del condado, la ciudad ni los distritos especiales ese año, pero sigue pagando los impuestos escolares y cualquier cargo no ad valorem.
Por qué su factura real será diferente
- La tasa de millaje puede cambiar. Cada autoridad fiscal fija su tasa todos los años. Un gobierno que suba su tasa puede contrarrestar parte del ahorro; uno que la baje lo aumenta.
- El valor tasado puede subir. Save Our Homes sigue permitiendo que el valor tasado de una vivienda homestead aumente hasta un 3% o el IPC, lo que sea menor.
- Otras exenciones interactúan. Las exenciones para personas mayores, veteranos, personas con discapacidad y viudos(as), y la forma en que se combinan con el nuevo monto, siguen sus propias reglas.
- Los cargos no ad valorem son aparte. Los cargos por recolección de basura (residuos sólidos), drenaje pluvial, alumbrado público y conceptos similares son cargos fijos o por unidad que las exenciones no afectan.
- Una compra reinicia la tasación. Al comprador de una vivienda se le tasa a valor de mercado al siguiente 1 de enero, que es el tema de las dos secciones siguientes.
Qué cambia para quienes se mudan a Florida: la fecha límite del 31 de diciembre de 2026
La enmienda vincula la exención mayor a la condición de residencia en una fecha específica. Los propietarios que mantenían una residencia permanente en Florida al 31 de diciembre de 2026 califican para $150,000 en 2027 y $250,000 en 2028 sobre una vivienda homestead que califique. Los propietarios que no eran residentes permanentes en esa fecha reciben una exención no escolar de $50,000 (además de la habitual exención escolar de $25,000), ajustada por inflación a partir de 2028. Según el Tasador de Propiedades del Condado de Pinellas y el Condado de Miami-Dade, estos propietarios pasan a ser elegibles para el monto mayor a partir del quinto año con una exención de homestead en Florida.
No todos los resúmenes describen el período de espera de la misma manera. El resumen de la boleta y el Tasador de Propiedades del Condado de Pinellas indican que el monto mayor comienza con el quinto año de exención (cuatro años con $50,000); el análisis del personal de la Cámara de Representantes describe una exención de $50,000 durante cinco años. La legislación de implementación podría añadir detalles administrativos. Antes de contar con un año específico, confírmelo con el tasador de propiedades del condado.
Tres situaciones que conviene distinguir
- Ya es residente de Florida y ya tiene homestead. Usted recibe la exención mayor sobre su vivienda homestead actual y sobre una futura vivienda homestead en Florida si se muda dentro del estado.
- Residente de Florida al 31 de diciembre de 2026 que compra después. El Tasador de Propiedades del Condado de Pinellas indica que estos propietarios reciben el monto mayor cuando solicitan el homestead sobre la vivienda que compran. La residencia y el homestead son cuestiones distintas: usted aún debe ser propietario de la vivienda y ocuparla como su residencia permanente el 1 de enero del año tributario, y presentar la solicitud dentro del plazo del condado, normalmente el 1 de marzo.
- Llega en 2027 o después. Cuente con la exención no escolar de $50,000 durante los primeros años y planifique su presupuesto en consecuencia. La factura del vendedor, que puede reflejar la exención completa y años de tasación con tope, le dice muy poco sobre la suya.
Ejemplo calculado, con las mismas tasas hipotéticas. Un comprador que se muda desde otro estado compra en 2027 una vivienda cuyo valor tasado se restablece a $750,000 y la declara como homestead. Como la condición de homestead se determina al 1 de enero, la factura de 2027 todavía refleja la situación del vendedor y se prorratea en el cierre; el primer año de homestead del comprador es 2028. Con una exención no escolar de $50,000, la factura ad valorem de 2028 es de aproximadamente $13,113: $4,713 de impuesto escolar más $8,400 de impuesto no escolar. Un residente de Florida de larga data con el mismo valor tasado pagaría alrededor de $10,713 en 2028. La diferencia es de aproximadamente $2,400 al año (algo menos cuando los $50,000 se ajusten por inflación) hasta que se aplique la exención mayor, previsiblemente en 2032, el quinto año de exención; confírmelo con el tasador de propiedades.
Una cuestión legal a seguir. Las reglas que exigen un tiempo mínimo de residencia para obtener beneficios fiscales ya se han impugnado anteriormente. Florida TaxWatch citó una decisión de 1982 de la Corte Suprema de Florida que anuló un requisito similar de cinco años, y el resumen reescrito de la boleta describe la disposición para nuevos residentes como aplicable “en la medida en que lo permita la Constitución de los EE. UU.” Se desconoce si resistirá una impugnación. No dé por sentado ninguno de los dos resultados.
La residencia es un conjunto de hechos, no un formulario. La residencia permanente se determina según el lugar donde usted realmente vive, y se acredita con pruebas como una licencia de conducir de Florida, la inscripción electoral, el registro del vehículo y una declaración de domicilio. Si está evaluando el momento de su mudanza, consúltelo con un abogado tributario de Florida. Los compradores internacionales también deben leer la sección sobre residencia permanente de nuestra guía para compradores internacionales en Miami.
Cómo se tratan las segundas viviendas, los condominios de alquiler y las propiedades comerciales
Si una propiedad no es su residencia permanente, la Enmienda 3 no le otorga exención de homestead, cualquiera que sea su valor. Esto incluye un condominio de temporada en Brickell, un townhouse de alquiler en Broward, una vivienda cuyo propietario no es residente y la mayoría de las propiedades tituladas a nombre de una LLC o de una corporación. También incluye las propiedades comerciales y los terrenos baldíos.
Lo que sí obtienen estos propietarios es un tope más estricto. Desde 2009, Florida limita al 10% el aumento anual del valor tasado de las propiedades sin homestead para los gravámenes no escolares. La Enmienda 3 reduce ese límite al 5% a partir de 2027. Los gravámenes escolares siguen sin tope y continúan basándose en el valor de mercado, como ocurre hoy.
Cómo funciona el tope del 5%, con un ejemplo
Por ejemplo, un condominio de alquiler con un valor tasado y de mercado de $400,000 cuyo valor de mercado sube un 12% en un año, hasta $448,000. Con el tope anterior, su valor tasado no escolar podría subir a $440,000; con el nuevo, a $420,000. Con una tasa no escolar hipotética de 12 mills, eso equivale a unos $240 menos de impuestos ese año, y la diferencia se acumula en un mercado al alza. Si el valor tasado ya es igual al valor de mercado, el tope no tiene efecto en un mercado estable o a la baja. Si está por debajo del valor de mercado, el valor tasado puede seguir subiendo hasta un 5% al año aunque los precios no suban.
El tope protege al propietario actual, no a la propiedad. Florida restablece la tasación de las propiedades sin homestead al valor de mercado después de un cambio de propiedad o de control que califique, por lo que un inversionista que compra un condominio no hereda nada del valor con tope del vendedor. El límite del 5% empieza a funcionar a su favor desde su primer año como propietario.
Propietarios de condominios: lo que no cambia. Las cuotas de la asociación, las cuotas especiales que impone la asociación, el seguro y el financiamiento de las reservas no son impuestos sobre la propiedad, y la Enmienda 3 no los modifica. Para un comprador de condominio pueden pesar más que el cambio fiscal; nuestra guía sobre las reglas de financiamiento y revisión de proyectos de condominios en Florida para 2026 explica las verificaciones a nivel de edificio que ahora hacen los prestamistas.
Los propietarios de condominios con homestead reciben el mismo trato que cualquier otro propietario con homestead: la misma exención no escolar de $150,000 y $250,000, la misma exención escolar de $25,000 y las mismas reglas de residencia.
Valor de mercado, valor tasado y valor imponible: la distinción que determina su factura
- Valor de mercado (just value)
- La estimación del tasador de propiedades sobre el precio al que se vendería la propiedad al 1 de enero. Los impuestos escolares de las propiedades sin homestead se calculan sobre esta cifra.
- Valor tasado (assessed value)
- El valor de mercado después de aplicar cualquier límite de tasación: Save Our Homes en una vivienda homestead y el tope para propiedades sin homestead (5% desde 2027) en todas las demás. En una vivienda que se ha conservado durante muchos años, puede estar muy por debajo del valor de mercado.
- Valor imponible (taxable value)
- El valor tasado menos las exenciones. Es la cifra que se multiplica por la tasa de millaje. La Enmienda 3 actúa aquí, al ampliar la exención no escolar.
La Enmienda 3 amplía la exención. No cambia el hecho más importante para un comprador: una venta restablece el valor tasado. Según la ley de Florida, la propiedad homestead se vuelve a tasar a valor de mercado al 1 de enero del año siguiente a un cambio de propiedad, y el beneficio acumulado de Save Our Homes del vendedor termina con la venta. Precisamente por eso, Florida exige que los contratos de compraventa adviertan a los compradores que no se basen en los impuestos actuales del vendedor.
En los vecindarios consolidados, el restablecimiento puede eclipsar el efecto de la enmienda. Documentamos un caso en detalle: en Coral Gables, un análisis publicado del registro de viviendas homestead sitúa el valor de mercado mediano cerca de $1.49 millones y el valor imponible mediano cerca de $616,000. Nuestro análisis de los valores de vivienda e impuestos sobre la propiedad en Coral Gables explica esa diferencia y lo que ocurre con ella después de una venta.
Los propietarios que dejan una vivienda homestead en Florida por otra pueden llevarse parte de ese beneficio mediante la portabilidad, hasta $500,000, si presentan la solicitud a tiempo. La Enmienda 3 no modifica la portabilidad.
Qué significa en Miami-Dade, Broward y Palm Beach
Tres características del Sur de Florida determinan el efecto de la enmienda aquí.
Los valores altos hacen que el alivio represente una proporción menor. Como el ahorro es una porción fija del valor, pesa más, en términos porcentuales, donde las viviendas tienen un valor tasado cercano a la exención. En Coral Gables, Pinecrest, Miami Beach o el municipio de Palm Beach, donde muchas viviendas valen siete cifras, el ahorro de 2028 con tasas típicas es de unos pocos miles de dólares en una factura que puede ser varias veces mayor. En las zonas de precios más moderados de los tres condados, puede representar un tercio o más de la factura.
Gran parte de las viviendas no tiene homestead. Brickell, Downtown Miami, Sunny Isles Beach, la zona de playa de Fort Lauderdale y el centro de West Palm Beach tienen altas proporciones de segundas viviendas y de condominios en manos de inversionistas. Esos propietarios obtienen el tope del 5%, no la exención, y siguen pagando impuestos escolares sobre el valor de mercado. Los críticos de la enmienda sostienen que esto traslada una mayor parte de la carga fiscal local hacia ellos e, indirectamente, hacia los inquilinos.
Los condados han publicado estimaciones elevadas de pérdida de ingresos. El Condado de Miami-Dade estima unos $385.8 millones menos en ingresos por impuestos sobre la propiedad a partir de octubre de 2027 y alrededor de $696.7 millones menos al año desde octubre de 2028, con las tasas actuales, frente a un presupuesto anual de aproximadamente $14.3 mil millones (Condado de Miami-Dade). El administrador del Condado de Palm Beach ha cifrado la pérdida eventual del condado en casi $250 millones (CBS12). No encontramos una cifra consolidada comparable para el Condado de Broward y sus ciudades; estas son estimaciones del gobierno del condado, y las ciudades y otras autoridades fiscales manejarán cada una su propio presupuesto.
Lo que un comprador aquí debería hacer
- Siga las audiencias presupuestarias de 2027 de la ciudad y el condado donde está comprando. Las decisiones sobre la tasa de millaje que se tomen en septiembre de 2027 determinarán qué parte de la exención llega a su factura.
- Esté atento a nuevos cargos. Los gobiernos locales que enfrenten un déficit pueden recurrir a cargos no ad valorem y a tarifas por servicios, que las exenciones no reducen.
- Evalúe el precio de la propiedad, no el cambio fiscal. Nadie sabe todavía cómo responderán los precios, y quien se lo asegure con confianza está adivinando.
- Compare los vecindarios adecuados. Nuestras guías para compradores de Brickell, Coral Gables, Fort Lauderdale y West Palm Beach abordan cada jurisdicción fiscal local.
Los ingresos de los gobiernos locales y los argumentos de cada lado
La Conferencia de Estimación del Impacto en los Ingresos del estado (Revenue Impact Estimating Conference), tomando como base las tasas de millaje actuales, estimó la reducción de los ingresos locales por impuestos sobre la propiedad en aproximadamente $4.9 mil millones en 2027, $8.7 mil millones en 2028 y unos $11.8 mil millones al año para 2031, según el resumen de Florida TaxWatch. La enmienda no prevé fondos estatales de reemplazo. Esas estimaciones son un punto de partida, no un pronóstico: las tasas, los valores y los presupuestos cambiarán.
No tomamos posición sobre la enmienda. Para un comprador, lo útil es entender qué espera cada lado que ocurra a continuación, porque esas expectativas se reflejan en las audiencias presupuestarias y, con el tiempo, en las facturas.
Los argumentos de los partidarios
- El aumento de los impuestos sobre la propiedad se había convertido en un costo real de permanecer en una vivienda, y los residentes permanentes merecían alivio.
- Los gobiernos locales pueden absorber el cambio recortando gastos no esenciales en lugar de recortar servicios esenciales.
- Entre sus partidarios figuraron el gobernador Ron DeSantis, quien dijo que la medida no iba lo suficientemente lejos, el Partido Republicano de Florida y Florida Realtors.
Los argumentos de los opositores
- Pérdidas de ingresos de esta magnitud, sin compensación estatal, podrían obligar a recortar servicios de policía, bomberos, parques, bibliotecas y transporte público, especialmente en los condados rurales y con limitaciones fiscales.
- La carga se traslada hacia los inquilinos, las empresas y los propietarios sin homestead, así como hacia nuevos cargos.
- Entre los opositores y críticos figuraron agrupaciones de alguaciles (sheriffs), policías y bomberos, la Florida Association of Counties, la Florida League of Cities y Florida TaxWatch; el presidente del Senado, Ben Albritton, votó para incluirla en la boleta, pero después se opuso a ella.
Posiciones según lo informado por WUSF, CBS12, el Condado de Miami-Dade y Florida TaxWatch. Florida TaxWatch también observó que la recaudación total de impuestos sobre la propiedad en Florida no ha disminuido después de medidas de alivio anteriores, salvo en los años de la Gran Recesión, principalmente porque el aumento de los valores imponibles las superó.
Consideraciones prácticas para compradores, y cómo investigar los impuestos de una propiedad antes de firmar
Antes de hacer una oferta
- Decida cómo será titular de la propiedad. La residencia principal, la segunda vivienda y la inversión tributan de forma distinta, y poner la propiedad a nombre de una entidad normalmente implica perder el homestead.
- Documente su situación de residencia. ¿Era usted residente permanente de Florida al 31 de diciembre de 2026? La respuesta determina si comienza con $50,000 o con la exención completa.
- Recalcule usted mismo los impuestos. Parta del precio de compra previsto, no de la factura del vendedor.
- Verifique la portabilidad. Si está vendiendo una vivienda homestead en Florida, pregunte al tasador de propiedades qué parte de su beneficio puede trasladar.
Después del cierre
- Solicite el homestead a más tardar el 1 de marzo del primer año en que sea propietario de la vivienda y la ocupe al 1 de enero. No es automático.
- Solicite la portabilidad en la misma solicitud, si corresponde.
- Lea el aviso TRIM de agosto y compare las tasas propuestas con la tasa ajustada al alza (rolled-up rate); las audiencias presupuestarias se celebran en septiembre.
- Calcule el escrow de forma realista. Si su prestamista retiene los impuestos en una cuenta de depósito (escrow), la estimación del primer año suele basarse en la factura del vendedor y puede quedarse corta.
Cómo investigar los impuestos sobre la propiedad antes de comprar, en seis pasos
- Busque la parcela en el sitio web del tasador de propiedades del condado (Miami-Dade, Broward, Palm Beach) y anote el valor de mercado, el valor tasado y el valor imponible, así como las exenciones que se aplican actualmente.
- Identifique todas las autoridades fiscales que figuran en la factura: la junta escolar, el condado, la ciudad si el área está incorporada y los distritos especiales, cada uno con su propia tasa de millaje.
- Vuelva a calcular la tasación con su precio. Parta de que el valor tasado se restablecerá aproximadamente al valor de mercado al 1 de enero posterior al cierre.
- Aplique solo las exenciones para las que calificará: $25,000 para el impuesto escolar y, para el no escolar, $50,000 o el monto completo de la Enmienda 3, según su residencia, o ninguna en una compra sin homestead.
- Sume los cargos no ad valorem de la factura actual; se mantienen independientemente de las exenciones.
- Revise el próximo ciclo presupuestario. La tasa de millaje de 2027 no se adoptará hasta septiembre de 2027. Calcule varios escenarios en lugar de una sola cifra.
Si está comprando una construcción nueva, puede que no exista ningún historial fiscal significativo; nuestra guía para compradores de preconstrucción en el Sur de Florida explica cómo calcular los impuestos y los costos de la asociación a partir de los documentos de oferta.
¿Va a comprar una vivienda en Florida?
Los impuestos sobre la propiedad son solo uno de los componentes del costo total de comprar. Los compradores elegibles que trabajen con Jordan Real Estate pueden recibir de vuelta al cierre hasta el 50% de nuestra comisión de agente del comprador a través de The Buyer Rebate Program, lo que puede ayudar a compensar los costos de cierre.
Que se aplique un reembolso, y por cuánto, depende de la compensación disponible en su transacción, de su acuerdo de representación y de los requisitos del prestamista y del cierre; algunos prestamistas limitan o restringen los créditos. El reembolso nunca está garantizado, y confirmamos la cifra por escrito antes de que usted firme. Cómo funciona, paso a paso, se explica en nuestra Guía de reembolsos para compradores en Florida.
Hable con un agente del comprador Cómo funciona el reembolso
Las preguntas sobre la Enmienda 3 que se hacen los compradores
¿La Enmienda 3 de Florida eliminó los impuestos sobre la propiedad?
¿Cuál es la exención de homestead en Florida en 2027?
¿Cómo serán los impuestos sobre la propiedad en Florida en 2028?
¿Cuánto voy a ahorrar?
¿La Enmienda 3 se aplica a las segundas viviendas o a las propiedades de alquiler?
Me mudo a Florida en 2027. ¿Qué exención recibiré?
Me mudé a Florida antes del 31 de diciembre de 2026, pero todavía no he comprado. ¿Califico para la exención mayor?
¿Mis impuestos serán iguales a los del vendedor después de comprar?
¿La Enmienda 3 cambia Save Our Homes o la portabilidad?
¿Cuándo veré el cambio en mi factura de impuestos?
¿Puede mi ciudad o mi condado eximir todavía más?
¿Los resultados electorales son oficiales?
¿Planea comprar en Florida en 2027? Haga primero los números con nosotros.
Podemos ayudarle a estimar los impuestos a partir de su precio de compra previsto y de su situación de residencia, comparar el costo total de propiedad entre vecindarios y edificios, y explicarle el reembolso disponible en su transacción. Los compradores elegibles pueden recibir de vuelta al cierre hasta el 50% de nuestra comisión de agente del comprador. El reembolso nunca está garantizado y se confirma por escrito antes de firmar.
(786) 550-6294- Correo electrónico: info@thebuyerrebate.com
- WhatsApp: +1 (305) 458-3180
- ¿Se muda a Florida? Indíquenos su cronograma y dónde piensa comprar; le señalaremos las preguntas sobre residencia y homestead que conviene plantearle a su abogado.
Hable con un agente del comprador
Sin compromiso. Somos profesionales inmobiliarios, no asesores fiscales; para asesoría fiscal o legal, consulte a un profesional calificado.
En qué se basa esta página
Fecha de corte de la investigación: 4 de noviembre de 2026, el día después de la elección. Las disposiciones legales provienen de los registros legislativos del proyecto y del análisis del personal de la Legislatura, y se cotejaron con los resúmenes de los tasadores de propiedades de los condados y de Florida TaxWatch; cuando esos resúmenes difieren, lo indicamos. Las cifras de votación provienen de Florida Election Watch, el sitio oficial de resultados del estado (resultados no oficiales al 4 de noviembre de 2026), y de informes periodísticos. Los ejemplos fiscales son cálculos propios con las tasas hipotéticas indicadas.
Registro de fuentes
- Legislatura de Florida · junio de 2026CS/HJR 1F (Sesión Especial F de 2026), versiones del proyecto
Respalda: la resolución conjunta sometida a votación como Enmienda 3; versión final (enrolled) presentada ante el secretario de Estado el 16 de junio de 2026. - Cámara de Representantes de Florida · junio de 2026Análisis del personal legislativo sobre HJR 1F (Staff analysis)
Respalda: estructura actual de la exención; montos de $150,000 y $250,000; tope del 5% para gravámenes no escolares; procedimiento de opción local; lista de usos permitidos de los ingresos; entrada en vigor el 1 de enero de 2027; umbral de aprobación del 60%. - Tasador de Propiedades del Condado de Pinellas · 2026Proposed 2026 Florida Property Tax Amendment 3 (CS/HJR 1F) FAQs (preguntas frecuentes sobre la Enmienda 3)
Respalda: exención de 2026 de $51,411 ($25,000 + $26,411); exención escolar sin cambios; indexación al IPC desde 2029; exención de $50,000 para nuevos residentes y elegibilidad a partir del quinto año; residentes al 31 de diciembre de 2026 que compran después; Save Our Homes y portabilidad sin cambios; impuestos escolares sin tope en propiedades sin homestead; calendario del aviso TRIM y de la factura de impuestos; tasa ajustada al alza (rolled-up rate). - Florida TaxWatch · 2026The Florida Taxpayer’s Guide for the 2026 Constitutional Amendments (guía del contribuyente sobre las enmiendas constitucionales de 2026)
Respalda: cifras de la Revenue Impact Estimating Conference y ahorros promedio; análisis del uso de los ingresos; el precedente de 1982 de la Corte Suprema de Florida; la reescritura del resumen de la boleta y la frase “en la medida en que lo permita la Constitución de los EE. UU.”; partidarios y opositores. TaxWatch recomendó votar en contra. - Condado de Miami-Dade · 2026Amendment 3 and Miami-Dade County Services (la Enmienda 3 y los servicios del Condado de Miami-Dade)
Respalda: estimaciones de ingresos de $385.8 millones y $696.7 millones; presupuesto de $14.3 mil millones; descripción de la regla para nuevos residentes y del quinto año. Es un análisis del gobierno del condado sobre el efecto estimado de la medida en los servicios del condado; la página no adopta una posición formal. - WUSF · 3 de noviembre de 2026Florida voters approve Amendment 3 property tax reduction (los votantes de Florida aprueban la reducción de impuestos sobre la propiedad de la Enmienda 3)
Respalda: aprobación de la enmienda; rechazo de las Enmiendas 1 y 2; estimaciones estatales de ingresos; posiciones del gobernador DeSantis, del presidente del Senado, Albritton, y del Partido Republicano de Florida. - CBS12 · 3 de noviembre de 2026Amendment 3 passes with 62% of the vote (la Enmienda 3 se aprueba con el 62% de los votos)
Respalda: aproximadamente 62% a favor cuando se proyectó el resultado; Enmienda 1 con 40% y Enmienda 2 con 58%. Estimación del Condado de Palm Beach según CBS12, 31 de agosto de 2026. - Citrus County Chronicle · 3 de noviembre de 2026Florida voters approve Amendment 3 with 62% support (los votantes de Florida aprueban la Enmienda 3 con un 62% de apoyo)
Respalda: conteo estatal no oficial reportado la noche de la elección: 4,881,657 votos a favor (62.03%) frente a 2,987,869 en contra. Los conteos siguieron actualizándose después de la publicación. - División de Elecciones de FloridaFlorida Election Watch: enmiendas constitucionales
Respalda: 4,917,482 votos a favor (61.99%) y 3,015,840 en contra (38.01%), resultados no oficiales al 4 de noviembre de 2026. El sitio oficial para consultar el conteo actualizado y, una vez certificado, el resultado oficial. - Insurance Journal · 3 de junio de 2026DeSantis plan to cut Florida property taxes heads to ballot, with schools removed (el plan de DeSantis para reducir los impuestos sobre la propiedad llega a la boleta, sin las escuelas)
Respalda: exclusión de los gravámenes escolares de la exención mayor durante la sesión especial. - Bilzin Sumberg · 2 de septiembre de 2026Florida’s Amendment 3 residency deadline (la fecha límite de residencia de la Enmienda 3 de Florida)
Respalda: ejemplos de pruebas de residencia permanente; la distinción entre la fecha de residencia y la fecha del homestead. - TheBuyerRebate.com · 2026Valores de vivienda e impuestos sobre la propiedad en Coral Gables; guía para compradores de preconstrucción en el Sur de Florida; guía para compradores internacionales en Miami
Nuestra propia investigación previa, citada en relación con la nueva tasación tras una venta, la portabilidad, el marco de los tres valores y las consideraciones sobre la residencia permanente.
Cómo actualizaremos esta página
Revisaremos esta página cuando el estado certifique los resultados electorales, cuando la Legislatura apruebe la legislación de implementación, cuando el Departamento de Ingresos de Florida (Florida Department of Revenue) publique orientación o formularios, si un tribunal se pronuncia sobre alguna disposición y cuando se emitan los avisos TRIM de 2027. Cada revisión llevará una nueva fecha de “actualizado” en la parte superior de la página y en esta sección.
Independencia y estado. TheBuyerRebate.com / Jordan Group no está afiliado a ninguna campaña, partido político, organismo gubernamental ni organización de defensa mencionados aquí, y no toma posición sobre la Enmienda 3. Esta página es contenido educativo independiente para compradores que describe la ley al 4 de noviembre de 2026; en esa fecha los resultados electorales no eran oficiales. Los ejemplos fiscales son hipotéticos y no constituyen una estimación de los impuestos de ninguna propiedad. Nada de lo aquí expuesto constituye asesoría legal, fiscal ni financiera; consulte a un abogado tributario de Florida, a un contador público (CPA) o al tasador de propiedades de su condado sobre su situación particular. Los montos del reembolso dependen de la compensación efectivamente recibida en cada transacción y, cuando hay financiamiento, de la aprobación de los créditos por parte del prestamista; el reembolso nunca está garantizado. La información se considera confiable, pero no está garantizada y puede cambiar sin previo aviso.